Governo reduz retenções em novembro, mas cria diferenças no tratamento do subsídio de Natal.
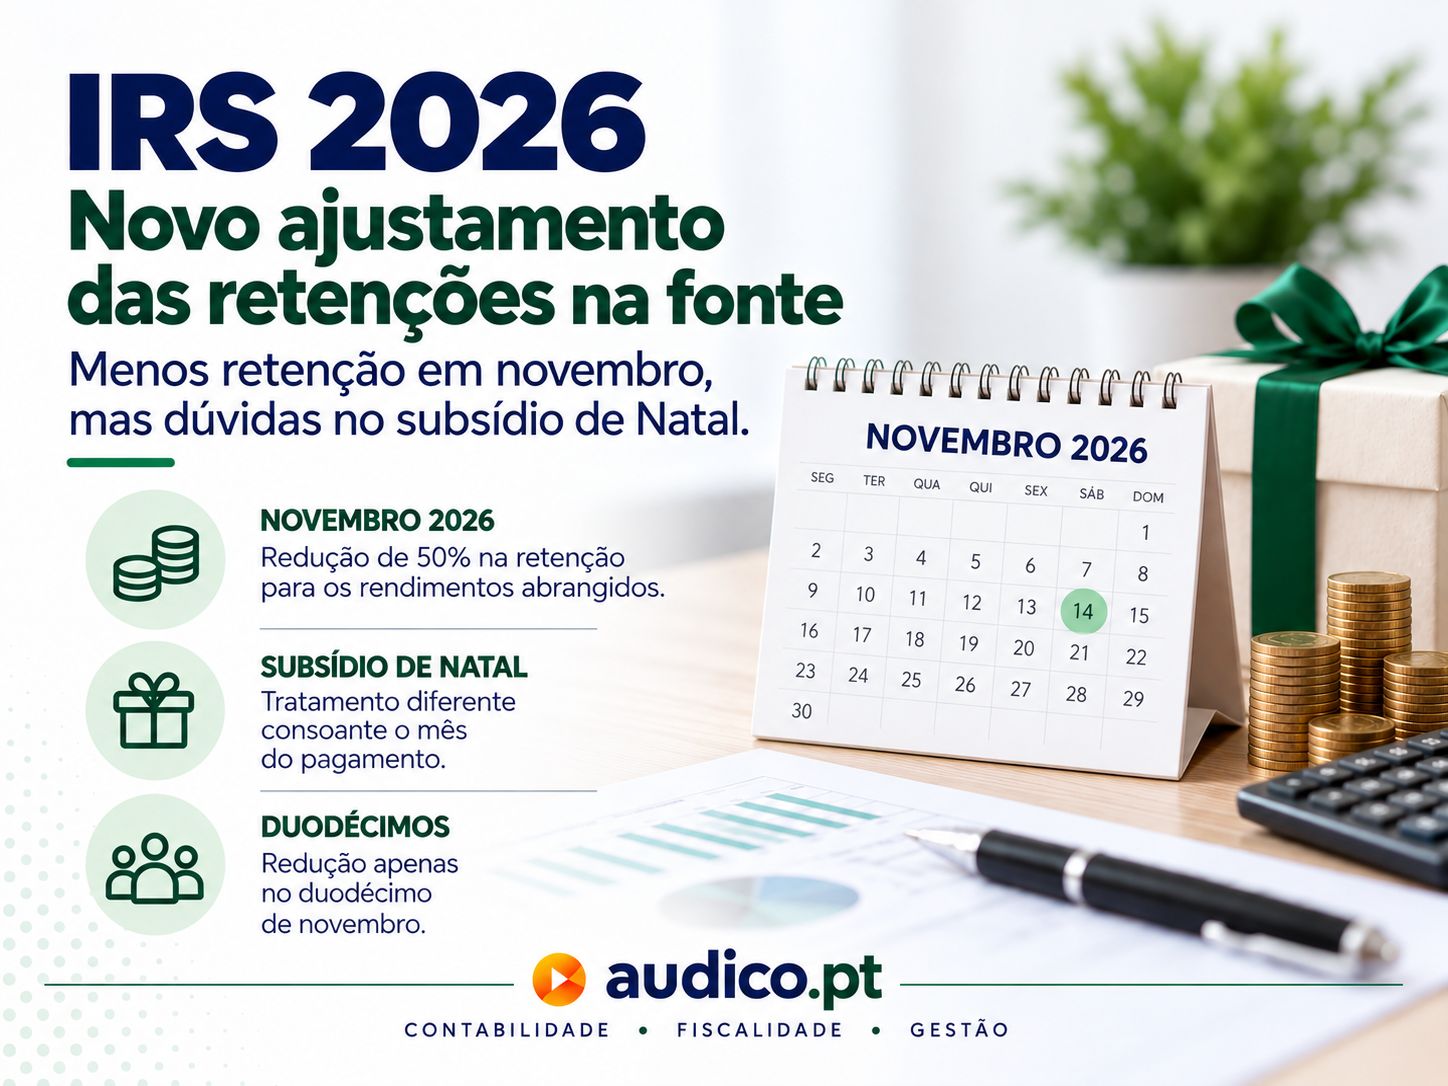
O Governo publicou, em 14 de outubro de 2026, o Despacho n.º 12523-A/2026, de 13 de outubro, que estabelece um ajustamento extraordinário às tabelas de retenção na fonte de IRS aplicáveis aos rendimentos do trabalho dependente e pensões pagos durante o mês de novembro de 2026.
A medida pretende antecipar para os contribuintes os efeitos da redução das taxas de IRS aplicáveis aos rendimentos de 2026, permitindo aumentar temporariamente o rendimento líquido disponível das famílias.
Embora o objetivo seja positivo, a solução adotada suscita dúvidas quanto à sua coerência e aplicação prática, particularmente no que respeita ao pagamento do subsídio de Natal.
- Redução de 50% nas retenções de novembro
O despacho determina que, relativamente aos rendimentos abrangidos, o montante da retenção na fonte corresponde a 50% do valor que resultaria da aplicação das tabelas normais.
Esta redução não é, contudo, universal, uma vez que o diploma estabelece exceções para determinados níveis de rendimento.
O ajustamento aplica-se exclusivamente aos rendimentos pagos ou colocados à disposição entre 1 e 30 de novembro de 2026.
A partir de 1 de dezembro de 2026, voltam a aplicar-se as tabelas normais, sem os ajustamentos extraordinários previstos no despacho.
Importa salientar que esta medida não representa uma redução adicional do imposto definitivo a pagar. Trata-se de uma diminuição temporária da retenção na fonte, cujos efeitos serão considerados na liquidação anual do IRS.
- Subsídio de Natal: tratamento diferente consoante o mês do pagamento
Uma das situações mais discutíveis resulta da aplicação do ajustamento ao subsídio de Natal.
O n.º 5 do despacho estabelece expressamente que, quando o pagamento inclua mais do que uma remuneração, designadamente o subsídio de Natal, também se aplica o ajustamento extraordinário.
Assim, quando o subsídio de Natal for pago em novembro, poderá beneficiar da redução de 50% da retenção na fonte, desde que estejam reunidas as condições previstas no despacho.
Contudo, quando o mesmo subsídio for pago em dezembro, a retenção será efetuada pelas tabelas normais.
Esta diferenciação significa que trabalhadores com remunerações idênticas poderão receber valores líquidos diferentes, simplesmente porque as respetivas entidades empregadoras processam o subsídio de Natal em meses distintos.
Exemplo prático
Consideremos dois trabalhadores com a mesma remuneração e situação fiscal, cujo subsídio de Natal está sujeito, pelas tabelas normais, a uma retenção na fonte de 300 €.
| Situação | Subsídio pago em novembro | Subsídio pago em dezembro |
| Retenção pelas tabelas normais | 300 € | 300 € |
| Retenção após ajustamento | 150 € | 300 € |
| Diferença no rendimento líquido | +150 € | 0 € |
Exemplo meramente ilustrativo, pressupondo que os trabalhadores estão abrangidos pelo ajustamento extraordinário.
Neste exemplo, o trabalhador que recebe o subsídio de Natal em novembro dispõe imediatamente de mais 150 € do que aquele que recebe o mesmo subsídio em dezembro.
É certo que esta diferença será considerada na liquidação anual do IRS, não representando necessariamente uma vantagem fiscal definitiva.
Todavia, a diferença na disponibilidade imediata de rendimento resulta exclusivamente do momento do pagamento, circunstância que parece dificilmente conciliável com o objetivo declarado da medida.
- E quando o subsídio de Natal é pago em duodécimos?
A situação torna-se ainda mais particular quando as entidades empregadoras pagam o subsídio de Natal em duodécimos.
Nestes casos, a retenção na fonte é calculada sobre o valor total do subsídio, sendo o imposto distribuído proporcionalmente pelos pagamentos efetuados, nos termos do artigo 99.º-C do Código do IRS.
Assim, o ajustamento extraordinário previsto no Despacho n.º 12523-A/2026 deverá aplicar-se apenas à retenção correspondente ao duodécimo pago em novembro, mantendo-se as regras normais nos restantes meses.
Exemplo comparativo
Consideremos três trabalhadores com a mesma remuneração anual e situação fiscal, cujo subsídio de Natal completo originaria uma retenção normal de 240 €.
| Modalidade de pagamento | Retenção normal sobre o subsídio | Redução extraordinária |
| Subsídio integral pago em novembro | 240 € | 120 € |
| Subsídio integral pago em dezembro | 240 € | 0 € |
| Subsídio pago em 12 duodécimos | 20 € por mês | 10 € no duodécimo de novembro |
Exemplo meramente ilustrativo, considerando a aplicação integral da redução de 50% prevista no despacho.
Como se verifica, trabalhadores com idênticos rendimentos anuais poderão beneficiar de reduções de retenção muito diferentes, consoante recebam o subsídio de Natal integralmente em novembro, em dezembro ou ao longo do ano.
Embora estas diferenças não alterem, por si só, o imposto anual devido, evidenciam uma das principais fragilidades da solução adotada: a antecipação do benefício fiscal depende do calendário de pagamento das remunerações, e não apenas da situação tributária dos contribuintes.
- Retificações em dezembro: uma disposição pouco clara
O n.º 8 do despacho prevê que, quando as retenções efetuadas em novembro não tenham considerado os ajustamentos extraordinários, a entidade obrigada a reter possa proceder à respetiva correção nas retenções dos meses seguintes, até ao final de dezembro de 2026.
A formulação suscita, desde logo, alguma perplexidade.
Com efeito, a referência a «meses seguintes» revela falta de rigor na redação, uma vez que, depois de novembro e até ao final de dezembro, existe apenas um mês disponível para efetuar a correção.
Importa, contudo, distinguir duas situações:
Retificação de retenções efetuadas em novembro: o despacho permite que uma retenção excessiva realizada nesse mês seja corrigida em dezembro.
Retenções sobre rendimentos pagos em dezembro: continuam sujeitas às tabelas normais, não beneficiando autonomamente da redução extraordinária de 50%.
Esta distinção é particularmente importante para as entidades empregadoras e para os serviços responsáveis pelo processamento salarial.
Acresce que o despacho não esclarece expressamente todas as situações práticas que poderão resultar da aplicação deste mecanismo de retificação, designadamente quando o montante a corrigir seja superior à retenção que seria normalmente efetuada em dezembro.
- Uma medida positiva que poderia ter sido melhor concebida
A redução temporária das retenções na fonte permite antecipar rendimento disponível para os contribuintes, constituindo, nessa perspetiva, uma medida positiva.
Contudo, a solução adotada apresenta algumas fragilidades que poderiam ter sido evitadas.
Desde logo, a limitação do ajustamento ao mês de novembro introduz uma diferenciação no tratamento do subsídio de Natal, dependendo exclusivamente do momento em que é pago.
Esta diferenciação torna-se ainda mais evidente quando se consideram os pagamentos em duodécimos, que beneficiam apenas parcialmente do ajustamento extraordinário.
Por outro lado, a redação da disposição relativa às retificações revela insuficiente cuidado legislativo e deixa algumas questões práticas por esclarecer.
Acresce que a publicação do despacho em meados de outubro, para aplicação já em novembro, exige uma rápida adaptação dos programas informáticos e dos procedimentos de processamento salarial.
A fiscalidade exige previsibilidade, clareza e segurança jurídica.
Medidas destinadas a beneficiar os contribuintes devem ser concebidas de forma a evitar dificuldades desnecessárias às entidades empregadoras, aos profissionais responsáveis pelo cumprimento das obrigações fiscais e aos próprios trabalhadores.
Seria, por isso, desejável que a Autoridade Tributária prestasse os esclarecimentos necessários à aplicação uniforme destas disposições.
- Conclusão
O ajustamento extraordinário das retenções na fonte de IRS para novembro de 2026 constitui uma antecipação dos efeitos da redução das taxas de imposto aplicáveis aos rendimentos do ano.
Embora a finalidade da medida seja positiva, a sua concretização levanta questões de coerência e de aplicação prática que não devem ser ignoradas.
A diferenciação no tratamento do subsídio de Natal, consoante seja pago em novembro, dezembro ou em duodécimos, constitui o exemplo mais evidente dessas dificuldades.
A simplificação e a clareza das regras fiscais devem ser preocupações permanentes do legislador, particularmente quando estão em causa obrigações que afetam milhões de contribuintes e milhares de entidades empregadoras.
Nota final
A presente informação tem caráter geral e não dispensa a análise das circunstâncias concretas de cada situação.
A Audico, com mais de 35 anos de experiência no acompanhamento de empresas e empresários, mantém uma atenção permanente às alterações legislativas e fiscais, apoiando os seus clientes na correta aplicação das obrigações tributárias e no processamento das remunerações.
A nossa equipa encontra-se disponível para prestar os esclarecimentos necessários.
|
Nota Audico A Audico acompanha regularmente empresas e empresários nas matérias fiscais, contabilísticas e de gestão, assegurando análise contínua e enquadramento adequado a cada situação concreta. Se este tema é relevante para a sua empresa, a Audico está disponível para analisar a sua situação e esclarecer qualquer questão. - Equipa Audico Este artigo tem caráter informativo e não dispensa a análise específica de cada situação. |