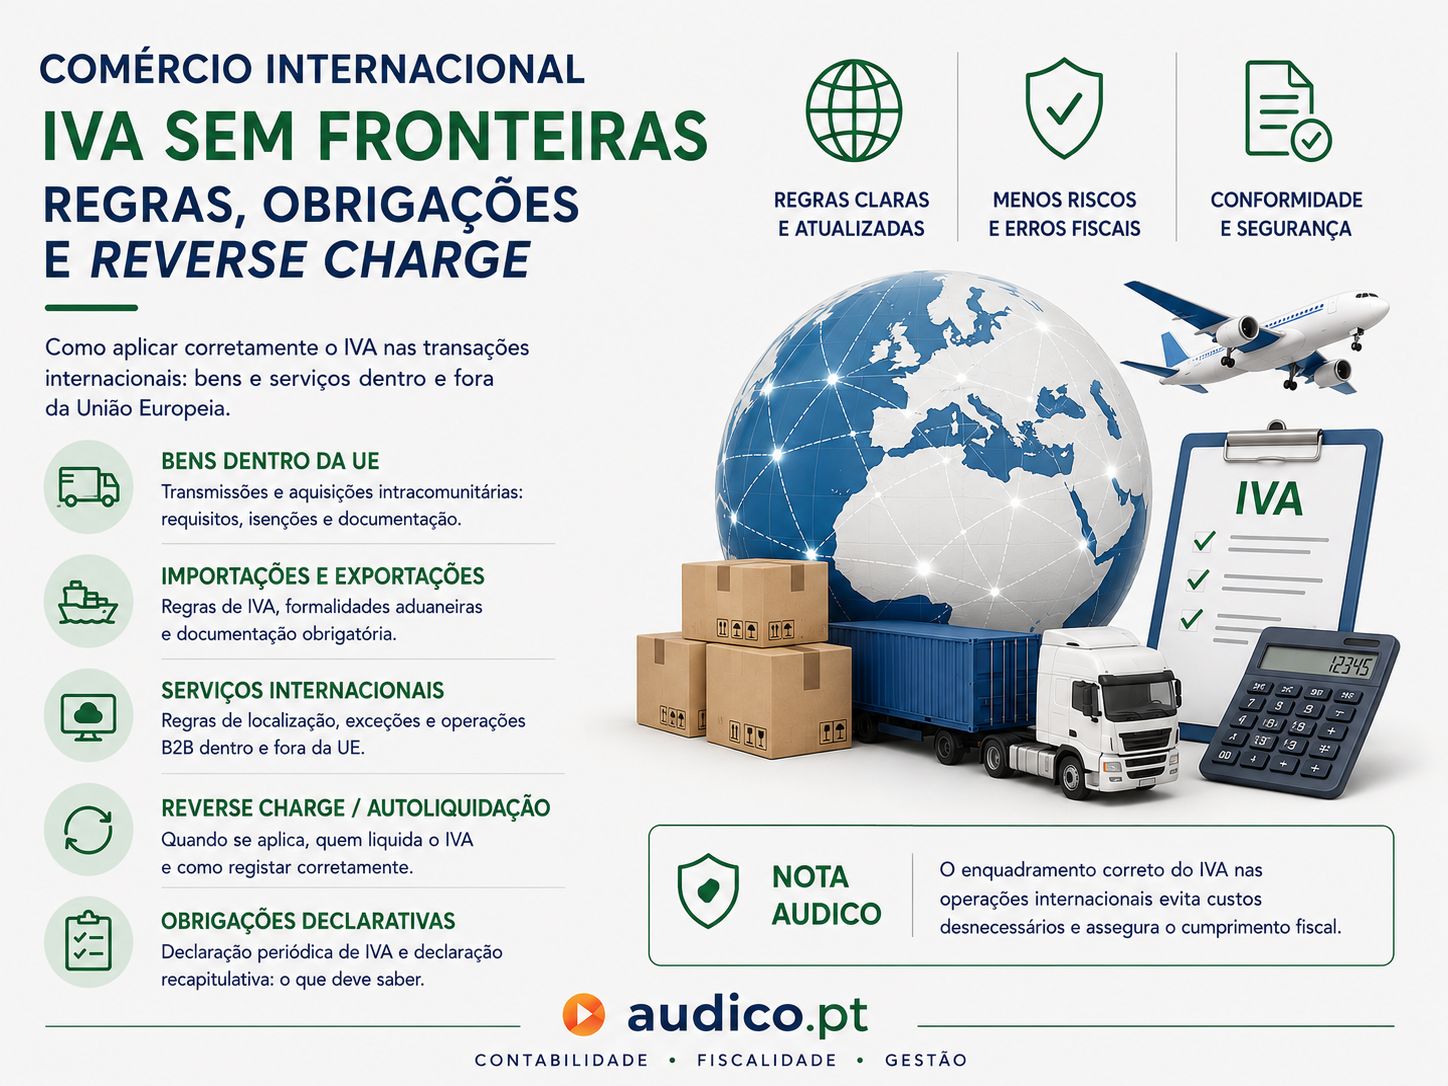
Transações Internacionais: IVA, operações intracomunitárias, importações, exportações e reverse charge.
A internacionalização das empresas e o crescimento do comércio digital tornaram cada vez mais frequentes as operações com clientes e fornecedores localizados fora de Portugal.
Comprar mercadorias a um fornecedor espanhol, contratar software a uma empresa irlandesa, prestar serviços de consultoria a uma sociedade francesa ou vender produtos para os Estados Unidos são hoje operações perfeitamente normais para muitas empresas portuguesas.
Contudo, do ponto de vista do IVA, uma operação internacional pode levantar várias questões: onde é tributada a operação? Deve ser liquidado IVA português? Aplica-se uma isenção? Quem deve liquidar o imposto? Existe autoliquidação? Há obrigações declarativas adicionais?
A resposta nem sempre depende apenas do país onde se encontra o cliente ou o fornecedor.
É necessário perceber, antes de mais, se estamos perante uma transmissão de bens ou uma prestação de serviços, onde se encontram estabelecidas as partes, qual a qualidade do adquirente, onde se considera localizada a operação e se existe alguma regra especial aplicável.
Uma classificação incorreta pode originar IVA liquidado indevidamente, falta de liquidação de imposto, erros nas declarações periódicas ou incumprimento de obrigações declarativas.
O primeiro passo: identificar corretamente a operação
Antes de determinar o tratamento do IVA, devem ser respondidas algumas questões essenciais:
A operação respeita a bens ou a serviços?
O cliente ou fornecedor está localizado em Portugal, noutro Estado-Membro da União Europeia ou num país terceiro?
O adquirente é uma empresa ou um particular?
Tratando-se de uma empresa da União Europeia, dispõe de um número de identificação para efeitos de IVA válido para operações intracomunitárias?
Os bens são efetivamente transportados para outro país?
Tratando-se de serviços, existe alguma regra especial de localização?
Só depois desta análise é possível determinar corretamente o tratamento fiscal da operação.
Esta distinção é particularmente importante porque as regras aplicáveis aos bens são diferentes das aplicáveis aos serviços.
Operações dentro da União Europeia
Quando duas empresas estabelecidas em Estados-Membros diferentes realizam operações entre si, não estamos, em regra, perante uma importação ou uma exportação.
No caso dos bens, podemos estar perante uma transmissão intracomunitária de bens, no Estado-Membro de partida, e uma correspondente aquisição intracomunitária de bens, no Estado-Membro de destino.
Imagine-se uma empresa portuguesa que vende mercadorias a uma empresa espanhola, sendo os bens transportados de Portugal para Espanha.
Verificados os requisitos legais, a empresa portuguesa poderá realizar uma transmissão intracomunitária de bens isenta de IVA em Portugal.
Mas a ausência de IVA na fatura não significa que a operação esteja simplesmente fora do sistema do IVA.
A aquisição será, em princípio, tributada no Estado-Membro de destino, segundo as regras aplicáveis nesse país.
Transmissões intracomunitárias de bens
Para que uma transmissão de bens de Portugal para outro Estado-Membro possa beneficiar da respetiva isenção, não basta emitir uma fatura sem IVA.
Entre outros requisitos legalmente previstos, assume particular importância que os bens sejam efetivamente expedidos ou transportados de Portugal para outro Estado-Membro e que o adquirente esteja devidamente identificado para efeitos de IVA no outro Estado-Membro e tenha comunicado ao vendedor o respetivo número de identificação.
A prova do transporte ou expedição dos bens assume, por isso, especial relevância.
Uma empresa não deve considerar automaticamente que uma venda é intracomunitária apenas porque o cliente tem sede noutro país da União Europeia.
Exemplo prático
Uma empresa portuguesa vende equipamento a uma empresa alemã e o equipamento é transportado do Porto para Hamburgo.
Estando reunidos os requisitos da isenção, a empresa portuguesa poderá faturar sem IVA português, devendo assegurar a documentação necessária para demonstrar a natureza intracomunitária da operação.
Se, pelo contrário, a empresa alemã adquirir os bens em Portugal e estes permanecerem em território português, a análise será diferente.
O país do cliente, isoladamente considerado, não determina o tratamento do IVA.
Aquisições intracomunitárias de bens
Vejamos agora a situação inversa.
Uma empresa portuguesa compra mercadorias a um fornecedor estabelecido noutro Estado-Membro e os bens são transportados desse Estado para Portugal.
Em condições normais, estaremos perante uma aquisição intracomunitária de bens em Portugal.
O fornecedor poderá emitir a fatura sem o IVA do respetivo Estado-Membro e a empresa portuguesa procederá ao tratamento da aquisição de acordo com as regras portuguesas do IVA.
Na prática, haverá liquidação do IVA devido em Portugal pelo adquirente e, quando estejam reunidas as condições gerais do direito à dedução, poderá existir simultaneamente a correspondente dedução.
É precisamente esta mecânica que explica por que razão, para uma empresa com direito integral à dedução, a operação pode não representar um custo efetivo de IVA, embora tenha de ser corretamente refletida contabilística e fiscalmente.
Prestações de serviços entre empresas da União Europeia
Nos serviços, as regras são diferentes.
Como regra geral aplicável às relações entre sujeitos passivos — frequentemente designadas operações B2B — uma prestação de serviços é localizada no território onde o adquirente tem a sede, estabelecimento estável ou, na sua falta, o domicílio para o qual o serviço é prestado.
Assim, se uma empresa portuguesa prestar determinados serviços a uma empresa francesa que seja sujeito passivo de IVA, a operação poderá não ser tributável em Portugal.
Inversamente, quando uma empresa portuguesa adquire determinados serviços a um fornecedor estabelecido noutro Estado-Membro, a operação poderá ser localizada em Portugal, cabendo ao adquirente português proceder à liquidação do imposto através do mecanismo de inversão do sujeito passivo.
É aqui que surge frequentemente a expressão reverse charge.
O que significa reverse charge ou autoliquidação?
No funcionamento normal do IVA, quem vende um bem ou presta um serviço liquida IVA ao cliente e posteriormente entrega-o ao Estado.
No mecanismo de reverse charge, ou inversão do sujeito passivo, essa responsabilidade é transferida para o adquirente.
Ou seja, o fornecedor não liquida o imposto e é o cliente que procede à respetiva liquidação.
No caso de uma empresa portuguesa adquirir um serviço a um fornecedor estrangeiro, quando a operação seja localizada em Portugal e estejam reunidos os requisitos legais da inversão do sujeito passivo, será a empresa portuguesa a liquidar o IVA.
Se tiver direito à dedução integral desse imposto, poderá, em princípio, proceder simultaneamente à respetiva dedução.
Exemplo prático
Uma empresa portuguesa contrata serviços de consultoria a uma empresa estabelecida em França por 5.000 euros.
Admitindo que se aplica a regra geral das operações B2B e que estão reunidos os restantes pressupostos legais, o serviço é localizado em Portugal.
O prestador francês não liquida IVA francês e a empresa portuguesa procede à autoliquidação do IVA português.
Caso tenha direito integral à dedução, o imposto liquidado poderá ser simultaneamente dedutível.
Software, plataformas digitais e serviços online
Uma área onde o reverse charge surge com enorme frequência é a aquisição de serviços digitais.
É hoje habitual uma empresa portuguesa receber faturas de empresas estrangeiras relativas a software, armazenamento cloud, publicidade online, subscrições profissionais, serviços informáticos, licenças, plataformas digitais, serviços de alojamento de websites, ferramentas de inteligência artificial ou outros serviços prestados eletronicamente.
O facto de uma fatura emitida por uma plataforma estrangeira não apresentar IVA não significa que não exista qualquer obrigação fiscal em Portugal.
É necessário verificar a natureza do serviço, a identificação das partes e as regras de localização aplicáveis.
Em muitas situações B2B, a empresa portuguesa terá de proceder à autoliquidação do IVA em Portugal.
Por essa razão, as faturas de fornecedores estrangeiros não devem ser contabilizadas como uma simples despesa sem que seja analisado o respetivo enquadramento em IVA.
Serviços prestados por empresas portuguesas a clientes estrangeiros
Também nas vendas de serviços é necessário distinguir o tipo de cliente.
Se uma empresa portuguesa prestar um serviço abrangido pela regra geral B2B a uma empresa estabelecida noutro Estado-Membro, o serviço será, em princípio, localizado no Estado-Membro do adquirente.
Nessa situação, a empresa portuguesa não liquidará IVA português e o adquirente procederá ao tratamento do imposto no seu Estado-Membro, através do mecanismo aplicável.
Quando o cliente esteja estabelecido fora da União Europeia, também será necessário analisar as regras de localização aplicáveis.
Não deve, portanto, utilizar-se a regra simplista de que “cliente estrangeiro significa sempre fatura sem IVA”.
Essa conclusão pode estar correta em muitas situações, mas tem de resultar da aplicação das regras legais de localização.
As exceções às regras gerais dos serviços
As regras gerais de localização dos serviços têm diversas exceções.
Existem regras específicas, nomeadamente, para determinados serviços relacionados com imóveis, transportes, restauração, acesso a eventos, locação de meios de transporte, serviços de telecomunicações, radiodifusão e televisão, serviços eletrónicos, entre outras situações previstas na legislação.
Por exemplo, um serviço diretamente relacionado com um imóvel pode ser localizado no país onde esse imóvel se encontra, independentemente da localização do cliente.
Consequentemente, antes de aplicar automaticamente a regra geral B2B, deve verificar-se se o serviço em causa está abrangido por uma regra especial.
Exportações de bens
Quando uma empresa portuguesa vende bens que são expedidos ou transportados para fora da União Europeia, podemos estar perante uma exportação.
As exportações podem beneficiar de isenção de IVA em Portugal, desde que estejam reunidos os requisitos legalmente previstos.
Também aqui existe uma diferença importante entre isenção de IVA e inexistência de obrigações.
A empresa deve conservar documentação que permita comprovar a saída dos bens do território da União Europeia.
A legislação prevê expressamente os meios de comprovação das operações de exportação, assumindo a documentação aduaneira uma importância fundamental.
Exemplo prático
Uma empresa portuguesa vende mercadorias a um cliente nos Estados Unidos e os bens são expedidos de Portugal para aquele país.
Estando devidamente comprovada a exportação, a transmissão poderá beneficiar da respetiva isenção de IVA.
Importações de bens
Uma importação ocorre, em termos gerais, quando bens provenientes de países terceiros entram no território da União Europeia.
Ao contrário das aquisições intracomunitárias, as importações estão sujeitas às regras aduaneiras e podem implicar IVA na importação, direitos aduaneiros, formalidades alfandegárias, classificação pautal e documentação específica.
A existência de IVA na importação não significa necessariamente que esse imposto constitua um custo definitivo para a empresa.
Quando estejam preenchidos os requisitos legais do direito à dedução, o IVA suportado na importação poderá ser dedutível.
Importa, contudo, assegurar que a documentação está corretamente emitida e que a empresa que pretende exercer o direito à dedução figura adequadamente na operação de importação.
NIF do cliente: por que é importante?
Nas operações intracomunitárias B2B, a identificação fiscal do cliente assume especial importância.
Antes de tratar uma operação como intracomunitária, a empresa deve confirmar se o número de IVA comunicado pelo cliente reúne as condições necessárias para a operação em causa.
Essa validação deve integrar os procedimentos internos da empresa.
Não é aconselhável limitar a análise à informação comercial existente na ficha do cliente.
Uma operação internacional deve ser analisada também do ponto de vista fiscal.
Declaração recapitulativa
Determinadas operações intracomunitárias implicam ainda a apresentação da declaração recapitulativa.
Esta obrigação pode abranger transmissões intracomunitárias de bens e determinadas prestações de serviços efetuadas a sujeitos passivos estabelecidos noutros Estados-Membros, quando essas operações sejam aí localizadas de acordo com as regras do IVA.
Consequentemente, uma fatura sem IVA pode gerar obrigações declarativas adicionais que não devem ser ignoradas.
A correta identificação das operações no sistema contabilístico é fundamental para assegurar o preenchimento das declarações fiscais.
Erros frequentes nas transações internacionais
Entre os erros que mais facilmente podem ocorrer encontram-se:
liquidar IVA português apenas porque a empresa prestadora está em Portugal;
não liquidar IVA apenas porque o cliente é estrangeiro;
confundir uma transmissão intracomunitária com uma exportação;
confundir uma aquisição intracomunitária com uma importação;
não validar o número de IVA de um cliente da União Europeia;
não conservar prova adequada do transporte dos bens;
ignorar o reverse charge numa fatura de serviços de um fornecedor estrangeiro;
tratar todas as compras de software e subscrições internacionais da mesma forma;
não incluir determinadas operações na declaração recapitulativa;
aplicar a regra geral dos serviços quando existe uma regra especial de localização.
Checklist antes de contabilizar uma operação internacional
- Identificar se estamos perante bens ou serviços.
- Confirmar o país do fornecedor e do cliente.
- Determinar se o país pertence ou não à União Europeia.
- Verificar se o adquirente atua como sujeito passivo.
- Validar o número de IVA quando aplicável.
- Confirmar a origem e o destino efetivo dos bens.
- Verificar a documentação de transporte.
- Determinar a regra de localização aplicável.
- Verificar se existe alguma regra especial.
- Determinar quem é responsável pela liquidação do IVA.
- Confirmar se se aplica reverse charge/autoliquidação.
- Verificar o direito à dedução.
- Confirmar as obrigações na declaração periódica de IVA.
- Verificar se existe obrigação de declaração recapitulativa.
- Nas importações e exportações, conferir a documentação aduaneira.
Perguntas frequentes:
Uma empresa portuguesa vende para Espanha. Deve cobrar IVA?
Depende da operação. Se estivermos perante uma transmissão intracomunitária de bens e estiverem reunidos os requisitos legais, a operação poderá beneficiar de isenção de IVA em Portugal.
Uma empresa portuguesa compra mercadorias em França. O fornecedor deve cobrar IVA francês?
Numa aquisição intracomunitária B2B que reúna os respetivos requisitos, em regra o fornecedor não liquida IVA francês e a aquisição é tributada em Portugal segundo o regime aplicável.
Uma empresa portuguesa compra software a uma empresa de outro Estado-Membro. Existe IVA?
A ausência de IVA na fatura não significa ausência de tributação. Em muitas operações B2B, o serviço é localizado em Portugal e a empresa portuguesa procede à autoliquidação.
O que significa “reverse charge” numa fatura?
Significa, em termos gerais, que a obrigação de liquidar o IVA é transferida do fornecedor para o adquirente.
Reverse charge e autoliquidação são a mesma coisa?
No contexto destas operações, as expressões são normalmente utilizadas para identificar o mecanismo de inversão do sujeito passivo, através do qual o adquirente assume a obrigação de liquidação do imposto.
Se autoliquidar IVA tenho sempre direito a deduzi-lo?
Não necessariamente. O direito à dedução depende das regras gerais do IVA e da atividade desenvolvida pelo sujeito passivo.
Uma exportação é uma venda para qualquer cliente estrangeiro?
Não. Em matéria de bens, uma exportação pressupõe, em termos gerais, a saída dos bens do território da União Europeia. Uma venda de Portugal para Espanha, por exemplo, não é uma exportação.
Uma compra na Alemanha é uma importação?
Não, se os bens circularem da Alemanha para Portugal no âmbito das regras da União Europeia. Poderemos estar perante uma aquisição intracomunitária. A importação está associada à entrada de bens provenientes de países terceiros.
Posso emitir uma fatura sem IVA apenas porque o cliente é estrangeiro?
Não. É necessário determinar a natureza da operação e aplicar as respetivas regras de localização e tributação.
É necessário guardar documentos de transporte?
Nas operações em que a expedição ou transporte constitui requisito para determinado tratamento fiscal, a respetiva prova é fundamental.
As prestações de serviços a empresas da União Europeia têm de constar da declaração recapitulativa?
Determinadas prestações de serviços B2B localizadas noutro Estado-Membro devem ser incluídas na declaração recapitulativa, nos termos legalmente previstos.
As exportações também têm de ser comprovadas?
Sim. A aplicação da isenção depende da verificação dos respetivos requisitos e da adequada comprovação da saída dos bens.
Conclusão
A internacionalização oferece às empresas novas oportunidades de crescimento, mas aumenta também a complexidade fiscal das operações.
No IVA, não basta saber que o cliente ou fornecedor é estrangeiro.
É necessário determinar o que está a ser vendido ou adquirido, onde se considera localizada a operação, qual a qualidade das partes, para onde são transportados os bens e quem é responsável pela liquidação do imposto.
A distinção entre operações intracomunitárias, importações, exportações e prestações internacionais de serviços é essencial.
Da mesma forma, compreender corretamente o mecanismo de reverse charge permite evitar um dos erros mais frequentes nas aquisições de serviços a fornecedores estrangeiros.
À medida que as empresas utilizam mais software, plataformas digitais, serviços cloud, publicidade online e fornecedores internacionais, esta análise deixa de ser uma questão reservada às grandes empresas exportadoras.
Passa a fazer parte da fiscalidade corrente de muitas PME.
Nota final
Este artigo tem natureza exclusivamente informativa e apresenta as regras gerais aplicáveis às transações internacionais em matéria de IVA. A tributação de uma operação concreta pode depender da natureza dos bens ou serviços, do país de origem e destino, da qualidade das partes, das condições de transporte e de regras especiais de localização ou tributação.
A análise deve, por isso, ser efetuada caso a caso.
A Audico acompanha empresas e empresários no enquadramento contabilístico e fiscal das suas operações nacionais e internacionais, contribuindo para o correto cumprimento das obrigações fiscais e para a prevenção de riscos decorrentes de um tratamento inadequado do IVA.
Em caso de dúvida sobre uma operação internacional, o enquadramento fiscal deve ser analisado, preferencialmente, antes da emissão ou contabilização da fatura.
|
Nota Audico A Audico acompanha regularmente empresas e empresários nas matérias fiscais, contabilísticas e de gestão, assegurando análise contínua e enquadramento adequado a cada situação concreta. Se este tema é relevante para a sua empresa, a Audico está disponível para analisar a sua situação e esclarecer qualquer questão. - Equipa Audico Este artigo tem caráter informativo e não dispensa a análise específica de cada situação. |