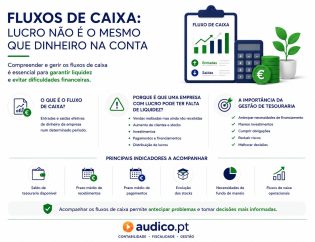
Uma empresa pode apresentar lucros e, ainda assim, enfrentar dificuldades de tesouraria.
Esta realidade torna-se particularmente importante em períodos de maior incerteza económica, quando os custos podem aumentar, os clientes podem demorar mais tempo a pagar e as necessidades de financiamento podem surgir de forma inesperada.
Para as empresas, e em particular para as pequenas e médias empresas, gerir a tesouraria não significa apenas verificar o saldo bancário. Significa antecipar entradas e saídas de dinheiro, identificar necessidades financeiras com antecedência e garantir que a empresa dispõe dos meios necessários para cumprir os seus compromissos.
Uma gestão de tesouraria rigorosa permite reduzir riscos, negociar atempadamente soluções de financiamento e tomar decisões com maior segurança.
- Lucro e tesouraria não são a mesma coisa
Um dos primeiros aspetos a compreender é a diferença entre resultado contabilístico e disponibilidade financeira.
Uma empresa pode realizar uma venda e reconhecer contabilisticamente o respetivo rendimento, mas apenas receber do cliente várias semanas ou meses depois. Entretanto, poderá ter de pagar salários, fornecedores, impostos, Segurança Social, rendas, empréstimos e outras despesas.
Imagine-se uma empresa que fatura 100.000 euros num determinado período e apresenta resultado positivo. Se uma parte significativa dessa faturação permanecer por receber, a empresa pode apresentar resultados contabilísticos favoráveis e, simultaneamente, enfrentar dificuldades para cumprir os seus pagamentos.
Por isso, faturar não é receber e ter lucro não significa necessariamente ter dinheiro disponível. Esta distinção é fundamental para uma gestão financeira equilibrada.
- A previsão de tesouraria é uma ferramenta essencial
Uma boa gestão começa pela antecipação.
A empresa deve elaborar e atualizar regularmente uma previsão de tesouraria, identificando as entradas e saídas de dinheiro esperadas para os meses seguintes.
Entre as principais entradas deverão ser considerados:
– Recebimentos previstos de clientes;
– Vendas com pagamento imediato;
– Reembolsos de impostos;
– Financiamentos contratados;
– Outros recebimentos previsíveis.
Do lado das saídas, deverão ser considerados, entre outros:
– Pagamentos a fornecedores;
– Salários e outros encargos com pessoal;
– Segurança Social;
– IVA, retenções e outros impostos;
– Rendas;
– Seguros;
– Prestações de empréstimos e outros financiamentos;
– Investimentos;
– Despesas gerais de funcionamento.
O objetivo não é prever o futuro com absoluta precisão. Isso seria impossível.
O objetivo é detetar antecipadamente períodos em que a tesouraria poderá ficar sob pressão.
Se uma empresa prevê que daqui a três meses poderá ter uma insuficiência de tesouraria, dispõe de tempo para atuar. Se apenas descobrir o problema quando não consegue efetuar um pagamento, as alternativas serão normalmente mais limitadas e potencialmente mais dispendiosas.
- Trabalhar com diferentes cenários
Em períodos de maior incerteza, uma única previsão pode não ser suficiente.
Pode ser útil trabalhar com diferentes cenários: um cenário base, correspondente à evolução considerada mais provável; um cenário favorável, admitindo melhores vendas, recebimentos mais rápidos ou custos inferiores; e um cenário prudente, considerando, por exemplo, uma redução das vendas, atrasos nos recebimentos ou aumento de determinados custos.
Esta análise permite responder antecipadamente a questões importantes:
O que acontece se as vendas diminuírem?
E se os clientes demorarem mais a pagar?
Quanto tempo consegue a empresa suportar uma redução significativa dos recebimentos?
Existem despesas ou investimentos que possam ser adiados?
Será necessário reforçar as linhas de financiamento?
A gestão por cenários permite que determinadas decisões sejam preparadas antes de os problemas surgirem.
- Controlar os prazos de recebimento
Uma parte significativa dos problemas de tesouraria começa na conta de clientes.
Vender é essencial. Receber dentro dos prazos acordados também.
As empresas devem acompanhar regularmente os valores vencidos, a antiguidade dos saldos de clientes, o prazo médio de recebimentos, os clientes com atrasos recorrentes e a concentração de valores a receber em poucos clientes.
Uma empresa excessivamente dependente de um pequeno número de clientes pode ficar particularmente exposta se um deles atrasar significativamente os seus pagamentos.
A faturação atempada também é importante. Quanto mais tarde uma empresa emitir uma fatura, mais tarde começará, em princípio, o respetivo processo de cobrança.
Devem ainda existir procedimentos claros para acompanhamento das faturas vencidas e contacto com clientes em atraso.
- Negociar adequadamente os prazos com fornecedores
A gestão de tesouraria não se limita aos recebimentos.
Os prazos de pagamento aos fornecedores devem ser analisados em conjunto com os prazos concedidos aos clientes.
Se uma empresa paga aos seus fornecedores a 30 dias, mas recebe dos seus clientes a 90 dias, terá de financiar essa diferença temporal.
Sempre que possível e comercialmente adequado, poderá ser importante negociar condições de pagamento compatíveis com o ciclo financeiro da atividade.
Contudo, aumentar sistematicamente os prazos de pagamento não deve substituir uma gestão financeira adequada. A relação com fornecedores estratégicos também constitui um ativo importante para a empresa.
- Criar uma reserva de liquidez
Tal como acontece na gestão financeira de cada um de nós pessoalmente, também as empresas beneficiam da existência de uma margem de segurança.
A dimensão dessa reserva dependerá de vários fatores, nomeadamente a estabilidade das receitas, a estrutura de custos fixos, o prazo médio de recebimento, a sazonalidade da atividade, o nível de endividamento, a facilidade de acesso a financiamento e a concentração da carteira de clientes.
Não existe, portanto, um valor universal adequado a todas as empresas.
Uma empresa com receitas estáveis, recebimentos rápidos e custos variáveis apresenta necessidades diferentes de outra com elevada sazonalidade, custos fixos significativos e clientes que pagam a prazos longos.
O importante é que a reserva financeira seja planeada e adequada ao risco específico da empresa.
- Antecipar as obrigações fiscais
IVA, retenções na fonte, IRC, Segurança Social, e outras obrigações representam saídas de tesouraria que, em grande medida, podem ser antecipadas.
Um erro frequente consiste em olhar para o saldo da conta bancária como se todo esse dinheiro estivesse efetivamente disponível para utilização pela empresa.
Parte desse saldo poderá corresponder, direta ou indiretamente, a valores necessários para cumprir obrigações fiscais e contributivas de curto prazo.
Uma boa previsão de tesouraria deverá, por isso, incorporar o calendário fiscal da empresa.
- Financiar antes de precisar
Um princípio importante na gestão financeira consiste em analisar as necessidades de financiamento antes de a tesouraria entrar numa situação crítica.
Quando as dificuldades já são evidentes, a capacidade negocial da empresa pode estar reduzida.
Linhas de crédito, contas correntes caucionadas, factoring ou outras soluções de financiamento de curto prazo podem, consoante as circunstâncias, funcionar como instrumentos de gestão de tesouraria.
Mas devem ser utilizadas de forma criteriosa.
O financiamento pode resolver um desfasamento temporário entre recebimentos e pagamentos. Não resolve, por si só, um problema estrutural de falta de rentabilidade ou de geração de meios financeiros.
Antes de contratar financiamento, é importante perceber por que razão existe a necessidade de tesouraria e se essa necessidade é temporária ou estrutural.
- Atenção ao crescimento
Pode parecer contraditório, mas o crescimento também pode criar problemas financeiros.
Uma empresa que aumenta rapidamente as vendas poderá ter de comprar mais mercadorias ou matérias-primas, aumentar stocks, contratar trabalhadores, reforçar instalações ou equipamentos, suportar maiores custos operacionais e conceder crédito adicional aos clientes.
Estas despesas podem ocorrer antes do recebimento das novas vendas.
Consequentemente, crescer consome frequentemente tesouraria antes de gerar tesouraria.
É por isso que o crescimento deve ser acompanhado por um adequado planeamento financeiro.
- Investimento e tesouraria devem ser analisados em conjunto
Uma empresa pode ter capacidade económica para realizar determinado investimento e, ainda assim, não ser aconselhável pagá-lo integralmente através da tesouraria disponível.
Antes de avançar com um investimento relevante, deve analisar-se o impacto sobre a liquidez, o retorno esperado, o prazo de recuperação do investimento (payback), a possibilidade de financiamento, as necessidades futuras de fundo de maneio e a existência de outros investimentos previstos.
Preservar liquidez pode, em determinadas circunstâncias, ser mais importante do que evitar totalmente o recurso a financiamento.
- Indicadores que devem ser acompanhados
A gestão de tesouraria deve apoiar-se em informação atualizada. Entre os elementos que podem justificar acompanhamento regular encontram-se:
| Indicador | O que permite avaliar |
| Saldo de tesouraria | Disponibilidade financeira imediata |
| Previsão de tesouraria | Entradas e saídas futuras |
| Prazo médio de recebimentos | Rapidez com que os clientes pagam |
| Prazo médio de pagamentos | Prazo utilizado para pagar fornecedores |
| Clientes com débitos vencidos | Valores em atraso e risco de cobrança |
| Necessidades de fundo de maneio | Recursos necessários ao funcionamento corrente |
| Serviço da dívida | Encargos financeiros a suportar |
| Peso dos custos fixos | Capacidade de adaptação a uma quebra da atividade |
Mais importante do que observar isoladamente um indicador é acompanhar a sua evolução ao longo do tempo. Uma deterioração gradual pode constituir um sinal de alerta mesmo quando a situação financeira ainda parece confortável.
- Alguns sinais de alerta
Existem situações que justificam particular atenção:
– Utilização permanente do limite das contas de financiamento;
– Atrasos frequentes no pagamento a fornecedores;
– Dificuldade recorrente no pagamento de impostos e salários;
– Crescimento significativo dos valores vencidos de clientes;
– Necessidade constante de novos financiamentos de curto prazo;
– Utilização de financiamento de curto prazo para investimentos de longa duração;
– Diminuição continuada das disponibilidades;
– Dependência excessiva de um único cliente ou de poucos clientes;
– Aumento das vendas acompanhado por agravamento da tesouraria.
Nenhum destes elementos deve necessariamente ser analisado de forma isolada. Contudo, a sua repetição pode indicar a necessidade de rever a estrutura financeira e operacional da empresa.
- Um exemplo prático de previsão de tesouraria
Considere-se uma empresa que apresenta atualmente uma tesouraria disponível de 60.000 euros. Para os três meses seguintes prevê:
| Mês 1 | Mês 2 | Mês 3 | |
| Recebimentos previstos | 45.000 € | 40.000 € | 55.000 € |
| Pagamentos previstos | 50.000 € | 65.000 € | 48.000 € |
| Variação mensal | -5.000 € | -25.000 € | +7.000 € |
Sem uma previsão, a empresa poderia olhar para os 60.000 euros disponíveis e concluir que possui uma situação confortável.
Contudo, a análise dos meses seguintes revela uma redução significativa da liquidez no segundo mês.
Esta informação permite atuar antecipadamente: acelerar cobranças, renegociar determinados pagamentos, rever despesas, adiar investimentos não prioritários ou preparar uma solução de financiamento.
É precisamente esta capacidade de antecipação que transforma a tesouraria numa verdadeira ferramenta de gestão.
- A contabilidade deve ajudar a olhar o futuro
A informação contabilística não deve servir apenas para conhecer aquilo que já aconteceu.
Quando organizada e analisada regularmente, permite acompanhar a evolução da empresa, identificar tendências e apoiar decisões futuras.
A articulação entre contabilidade, gestão e tesouraria torna-se especialmente relevante em períodos de incerteza.
O empresário deve conseguir responder, entre outras, a questões como:
Quanto dinheiro estará previsivelmente disponível nos próximos meses?
Quais são os principais recebimentos esperados?
Que compromissos financeiros terão de ser satisfeitos?
Existem clientes com atrasos relevantes?
Qual será o impacto de novos investimentos?
A empresa consegue suportar uma redução temporária da faturação?
Existe necessidade de preparar financiamento?
Quanto mais cedo estas perguntas forem respondidas, maior será normalmente a margem de atuação.
Checklist – Gestão de tesouraria
☐ Existe uma previsão de tesouraria atualizada?
☐ Estão incluídas as principais obrigações fiscais e contributivas?
☐ Os saldos de clientes são acompanhados regularmente?
☐ Existem procedimentos para cobrança de valores vencidos?
☐ Os prazos de recebimento e pagamento estão equilibrados?
☐ Foram identificados os meses de maior pressão financeira?
☐ Existe uma reserva de liquidez adequada à atividade?
☐ Estão previstos os investimentos dos próximos meses?
☐ Foram avaliados cenários menos favoráveis?
☐ As necessidades de financiamento são analisadas antecipadamente?
Conclusão
Em tempos de incerteza, a tesouraria deve ser gerida com antecipação e não apenas quando surgem dificuldades.
Uma empresa financeiramente saudável não é apenas aquela que apresenta resultados positivos. É também aquela que consegue transformar a sua atividade em liquidez suficiente para cumprir compromissos, financiar o crescimento e enfrentar acontecimentos inesperados.
Prever, acompanhar e corrigir são três princípios fundamentais de uma gestão de tesouraria eficaz.
Dispor de informação contabilística atualizada, conhecer os prazos de recebimento e pagamento e projetar os fluxos financeiros futuros permite aos gestores tomar decisões com maior segurança.
Nota final
O presente artigo tem natureza meramente informativa e aborda princípios gerais de gestão de tesouraria. A situação de cada empresa deverá ser analisada individualmente, considerando a sua atividade, estrutura financeira, ciclo de exploração e necessidades específicas.
|
Nota Audico A Audico acompanha regularmente empresas e empresários nas matérias fiscais, contabilísticas e de gestão, assegurando análise contínua e enquadramento adequado a cada situação concreta. Se este tema é relevante para a sua empresa, a Audico está disponível para analisar a sua situação e esclarecer qualquer questão. - Equipa Audico Este artigo tem caráter informativo e não dispensa a análise específica de cada situação. |