Lei n.º 65/2026, de 5 de novembro — O que muda e como devem as empresas preparar-se?
A Lei n.º 65/2026, publicada em 5 de novembro, introduz alterações relevantes no Código do Imposto sobre o Valor Acrescentado (IVA) e na legislação aplicável ao setor dos combustíveis. As novas disposições abrangem duas áreas distintas: a aquisição de serviços de construção civil e a comercialização de determinados combustíveis líquidos.
Embora as alterações tenham destinatários específicos, as suas consequências podem ser significativas para as empresas abrangidas, nomeadamente quanto à responsabilidade pela liquidação do IVA, ao cumprimento das obrigações declarativas e ao impacto na tesouraria. As principais alterações em matéria de IVA produzem efeitos a partir de 1 de janeiro de 2027.
PARTE I — CONSTRUÇÃO CIVIL
- O que é a inversão do sujeito passivo em IVA?
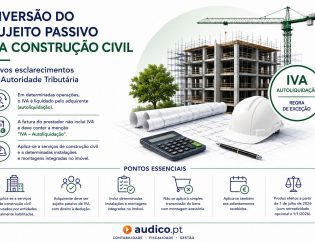
No regime geral do IVA, a responsabilidade pela liquidação do imposto pertence ao fornecedor dos bens ou ao prestador dos serviços. Contudo, existem situações em que esta responsabilidade é transferida para o adquirente: é o mecanismo de inversão do sujeito passivo, também conhecido por reverse charge.
Nestes casos, o fornecedor emite a fatura sem liquidar IVA, cabendo ao adquirente proceder à respetiva autoliquidação. Importa distinguir a obrigação de liquidar o imposto do direito à sua dedução: a autoliquidação não significa necessariamente que o IVA possa ser deduzido. Quando o adquirente não dispõe de direito à dedução, o imposto autoliquidado representa, em regra, um encargo efetivo.
- Construção civil: o que muda em 2027?
A alínea j) do n.º 1 do artigo 2.º do Código do IVA estabelece a inversão do sujeito passivo relativamente a determinadas aquisições de serviços de construção civil. Até 31 de dezembro de 2026, a sua aplicação depende, em regra, de o adquirente praticar operações que confiram direito à dedução total ou parcial, existindo uma situação específica associada à verba 2.42 da Lista I anexa ao Código do IVA.
A partir de 1 de janeiro de 2027, a nova redação elimina essa condição. Assim, a inversão passa a abranger também sujeitos passivos que realizem exclusivamente operações sem direito à dedução, quando adquiram serviços de construção civil abrangidos pela norma, incluindo remodelação, reparação, manutenção, conservação e demolição de imóveis, em empreitada ou subempreitada.
A alteração não significa que todas as obras contratadas por particulares passem a estar sujeitas a autoliquidação: o enquadramento do adquirente e a natureza dos serviços continuam a ser determinantes.
- Que entidades podem ser particularmente afetadas?
Entre as entidades potencialmente abrangidas encontram-se instituições particulares de solidariedade social, entidades que desenvolvem determinadas atividades de saúde ou ensino, empresas que realizam exclusivamente operações imobiliárias isentas e outros sujeitos passivos sem direito à dedução. O enquadramento deve ser apreciado caso a caso.
Exemplo prático — Obras numa IPSS
Uma IPSS que apenas realiza operações isentas sem direito à dedução contrata, em janeiro de 2027, obras de remodelação por 20.000 euros, admitindo-se a taxa normal de IVA de 23%. O prestador emite a fatura sem IVA e a instituição autoliquida 4.600 euros. Não dispondo de direito à dedução, esse imposto constitui um encargo efetivo: o custo económico total é de 24.600 euros, embora o IVA seja entregue ao Estado e não ao empreiteiro.
- Promotores imobiliários: uma alteração relevante
A nova legislação é também importante para promotores imobiliários que desenvolvem operações isentas sem direito à dedução. Em certas aquisições de serviços de construção civil que anteriormente não estavam abrangidas pela inversão, a responsabilidade pela liquidação passa para o adquirente a partir de 1 de Janeiro de 2027.
Exemplo — Construção de imóveis para venda
Uma empresa de promoção imobiliária contrata serviços de construção no valor de 100.000 euros, sujeitos à taxa normal de 23%, e realiza exclusivamente operações isentas sem direito à dedução. Até 31 de dezembro de 2026, quando não se verifique uma exceção específica, o prestador liquida 23.000 euros de IVA e fatura 123.000 euros. A partir de 1 de janeiro de 2027, o prestador emite a fatura sem IVA e o promotor autoliquida 23.000 euros, sem direito à dedução neste exemplo.
O encargo económico mantém-se, mas altera-se a entidade responsável pela liquidação e entrega do imposto. A alteração da responsabilidade não modifica, por si só, a taxa de IVA aplicável à operação.
- Autoliquidação: atenção aos prazos de pagamento
Nos termos do artigo 41.º do Código do IVA, na redação introduzida pela Lei n.º 65/2026, os sujeitos passivos que apenas realizam operações sem direito à dedução devem entregar o IVA autoliquidado até ao final do mês seguinte àquele em que se torna exigível. Para imposto exigível em janeiro de 2027, a declaração e o pagamento devem ocorrer até 28 de fevereiro de 2027.
A flexibilização do pagamento prevista no artigo 16.º-C do Decreto-Lei n.º 125/2021 não se aplica a estes sujeitos passivos nas condições analisadas. A preparação da tesouraria torna-se, por isso, especialmente importante.
PARTE II — REVENDEDORES DE COMBUSTÍVEIS LÍQUIDOS
- Revendedores de combustíveis: novo regime de IVA
A Lei n.º 65/2026 adita ao Código do IVA os artigos 75.º-A, 75.º-B e 75.º-C, criando um mecanismo específico de inversão do sujeito passivo para determinadas transmissões sucessivas de gasolina, gasóleo e petróleo carburante, desde a introdução no consumo até ao último operador da cadeia de transmissões.
Nas transmissões abrangidas, o adquirente autoliquida o IVA. O último operador da cadeia, que adquire os combustíveis para os revender sem nova revenda intermédia, não deduz o imposto suportado nas aquisições abrangidas, aplicando-se nas respetivas transmissões o regime da margem. O enquadramento depende das condições legais e da posição dos operadores na cadeia.
- O que acontece aos revendedores que compram a operadores registados?
De acordo com o âmbito do regime estabelecido nos artigos 75.º-A a 75.º-C do Código do IVA, não se verificam alterações para revendedores que efetuem aquisições destes produtos a operadores registados no Sistema Petrolífero Nacional. O novo mecanismo é especialmente relevante nas aquisições a operadores não registados, desde que se verifiquem os requisitos legais. Não se deve, portanto, concluir que todas as compras e vendas de combustíveis passam a ter o mesmo tratamento.
- Novas exigências de faturação nos combustíveis
As faturas das transmissões abrangidas pelo novo regime são emitidas sem liquidação de IVA e devem conter, além dos elementos gerais exigidos, a menção «IVA devido pelo adquirente — artigo 75.º-A do CIVA» e o número e a data da declaração de introdução no consumo eletrónica (e-DIC). A configuração dos programas de faturação e a articulação entre os procedimentos comerciais e contabilísticos devem ser revistas.
- Quadro-resumo das principais alterações
| Matéria | Até 2026 | A partir de 2027 |
| Construção civil | Inversão condicionada, em regra, à existência de operações com direito à dedução, com exceções | Alargamento aos sujeitos passivos que apenas realizam operações sem direito à dedução |
| Direito à dedução | Depende das regras aplicáveis | As regras de dedução mantêm-se |
| Combustíveis líquidos | Regimes anteriores | Novo mecanismo específico para determinadas transmissões |
| Faturação de combustíveis | Regras do enquadramento anterior | Novas menções obrigatórias nas operações abrangidas |
- O que devem fazer as empresas antes de janeiro de 2027?
- Confirmar se a empresa ou entidade está abrangida pelas alterações.
- Rever contratos de empreitada e subempreitada e a exigibilidade do IVA.
- Verificar as regras de faturação e autoliquidação aplicáveis.
- Confirmar a existência ou inexistência de direito à dedução.
- Preparar procedimentos declarativos, prazos de pagamento e tesouraria.
- No setor dos combustíveis, verificar o enquadramento dos operadores no Sistema Petrolífero Nacional.
- Adaptar programas de faturação e procedimentos contabilísticos, quando necessário.
- Perguntas frequentes
Todas as empresas que contratam obras passam a autoliquidar IVA?
Não. O mecanismo depende do enquadramento do adquirente e da natureza dos serviços contratados.
Uma entidade isenta de IVA pode ficar obrigada a autoliquidar?
Sim, se for sujeito passivo e a aquisição estiver abrangida pelas novas regras.
Quem autoliquida tem automaticamente direito à dedução?
Não. O direito à dedução continua sujeito às regras legais aplicáveis.
A lei altera as taxas de IVA aplicáveis às obras?
Não diretamente. A alteração diz respeito à responsabilidade pela liquidação.
Todos os revendedores de combustíveis passam ao novo regime?
Não. A aplicação depende das condições legais e do enquadramento dos operadores.
Quando começam as novas regras?
As principais alterações de IVA produzem efeitos em 1 de janeiro de 2027; algumas obrigações relativas ao Sistema Petrolífero Nacional têm calendário próprio.
- Conclusão
A Lei n.º 65/2026 exige especial atenção das empresas e entidades abrangidas. Na construção civil, o alargamento da inversão do sujeito passivo a adquirentes sem direito à dedução pode criar novas obrigações e necessidades de tesouraria. Nos combustíveis, o novo regime reforça a importância do correto enquadramento dos operadores e do cumprimento das obrigações documentais.
A preparação antecipada permitirá reduzir riscos de erros de faturação, incumprimentos fiscais e encargos financeiros inesperados.
Nota final
Na Audico acompanhamos as alterações legislativas que afetam a atividade das empresas, procurando transformar normas fiscais complexas em informação clara e útil para a gestão. As empresas abrangidas pela Lei n.º 65/2026 devem rever os seus procedimentos de faturação, autoliquidação e controlo do IVA antes de 2027.
|
Nota Audico A Audico acompanha regularmente empresas e empresários nas matérias fiscais, contabilísticas e de gestão, assegurando análise contínua e enquadramento adequado a cada situação concreta. Se este tema é relevante para a sua empresa, a Audico está disponível para analisar a sua situação e esclarecer qualquer questão. - Equipa Audico Este artigo tem caráter informativo e não dispensa a análise específica de cada situação. |