
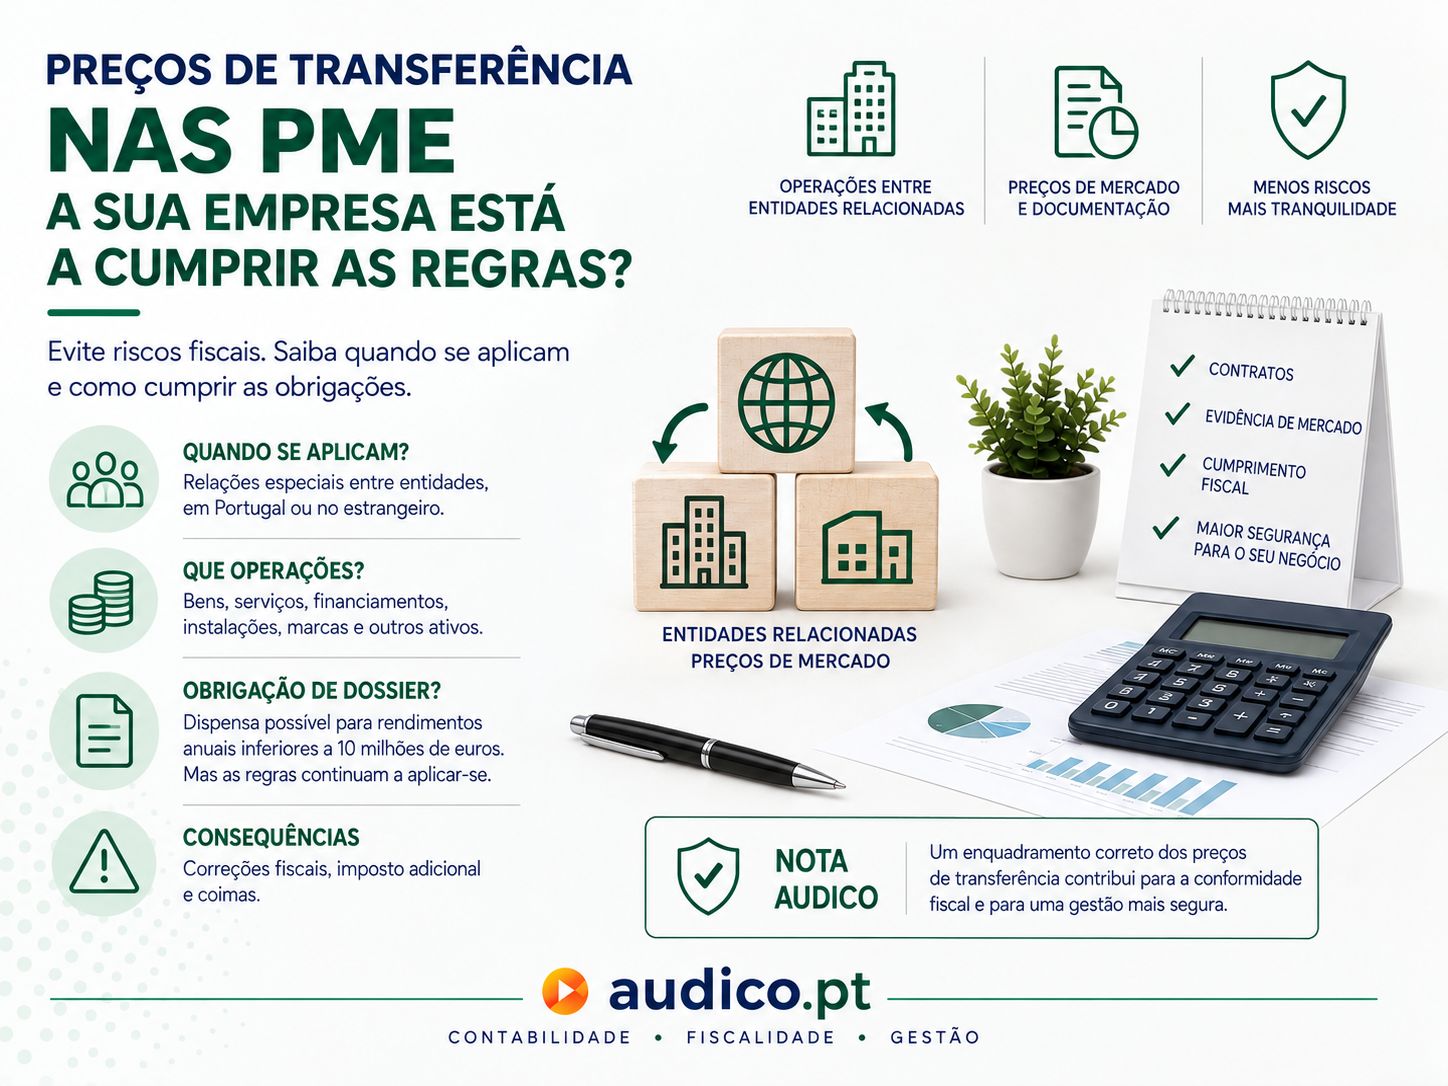
Quando se fala em preços de transferência, é frequente associar esta matéria às grandes empresas multinacionais e às operações realizadas entre sociedades localizadas em diferentes países.
Essa ideia pode, contudo, conduzir a erros.
As regras dos preços de transferência também podem aplicar-se às pequenas e médias empresas e a operações realizadas exclusivamente em Portugal, desde que existam relações especiais entre as entidades envolvidas.
Duas empresas pertencentes aos mesmos sócios, uma sociedade que presta serviços a outra empresa relacionada, um financiamento entre sociedades do mesmo grupo ou a cedência de instalações entre entidades relacionadas são apenas alguns exemplos de situações que devem ser analisadas.
E existe uma distinção fundamental que nem sempre é devidamente compreendida:
Estar dispensado de elaborar o processo de documentação — habitualmente designado por dossier de preços de transferência — não significa estar dispensado de cumprir as regras dos preços de transferência.
Vejamos os principais aspetos que as PME devem conhecer.
- O que são preços de transferência?
Os preços de transferência correspondem aos preços e demais condições praticados em operações realizadas entre entidades que mantêm entre si relações especiais.
Nos termos do artigo 63.º do Código do IRC, nas operações realizadas entre um sujeito passivo e outra entidade com a qual existam relações especiais devem ser contratados, aceites e praticados termos ou condições substancialmente idênticos aos que seriam normalmente acordados entre entidades independentes em operações comparáveis.
É o chamado princípio de plena concorrência.
Na prática, significa que a existência de uma relação entre as partes não deve permitir que sejam estabelecidos preços ou condições significativamente diferentes daqueles que seriam praticados em condições normais de mercado.
O objetivo é impedir que, através da definição artificial de preços, margens, juros ou outras condições, sejam transferidos resultados tributáveis entre entidades relacionadas.
- As regras aplicam-se apenas a operações internacionais?
Não.
Este é provavelmente um dos equívocos mais frequentes nesta matéria.
As regras portuguesas dos preços de transferência podem aplicar-se tanto a operações realizadas com entidades estrangeiras como a operações realizadas entre entidades residentes em Portugal.
Imagine-se, por exemplo, que um empresário é proprietário de duas sociedades portuguesas e uma delas presta regularmente serviços à outra.
A circunstância de ambas as empresas serem portuguesas não afasta as regras dos preços de transferência.
É necessário verificar se existem relações especiais e, existindo, se os preços e condições praticados respeitam o princípio de plena concorrência.
- Quando existem relações especiais?
O Código do IRC considera que existem relações especiais quando uma entidade tem o poder de exercer, direta ou indiretamente, uma influência significativa nas decisões de gestão da outra.
Entre as situações previstas encontram-se, designadamente:
- uma entidade e os titulares do respetivo capital, ou respetivos cônjuges, ascendentes ou descendentes, que detenham, direta ou indiretamente, uma participação não inferior a 20% do capital ou dos direitos de voto;
- entidades em que os mesmos titulares do capital, respetivos cônjuges, ascendentes ou descendentes detenham, direta ou indiretamente, participações não inferiores a 20% do capital ou dos direitos de voto;
- uma entidade e os membros dos seus órgãos sociais, ou de quaisquer órgãos de administração, direção, gerência ou fiscalização, bem como respetivos cônjuges, ascendentes e descendentes;
- entidades em que a maioria dos membros dos órgãos sociais seja constituída pelas mesmas pessoas ou por pessoas relacionadas nos termos previstos na lei;
- entidades ligadas por contrato de subordinação, de grupo paritário ou outro de efeito equivalente;
- empresas que se encontrem numa relação de domínio;
- outras situações em que o relacionamento jurídico existente permita que uma entidade condicione as decisões de gestão da outra.
Assim, as relações especiais não existem apenas nos grandes grupos empresariais.
Podem existir numa estrutura empresarial relativamente simples, constituída por duas ou mais PME pertencentes aos mesmos empresários.
- Que operações podem estar abrangidas?
O regime tem um âmbito bastante amplo.
Pode abranger operações comerciais e financeiras relacionadas com bens, serviços, direitos, ativos tangíveis ou intangíveis, bem como operações de reestruturação ou reorganização empresarial.
Entre as situações mais frequentes nas PME encontram-se:
- venda de mercadorias entre empresas relacionadas;
- prestação de serviços administrativos, técnicos ou de gestão;
- cedência de pessoal;
- arrendamento ou cedência de instalações;
- venda ou cedência de equipamentos;
- empréstimos e outras operações de financiamento;
- utilização de marcas, patentes ou outros direitos;
- partilha de determinados custos;
- operações de reorganização ou reestruturação empresarial.
Em qualquer destas situações, a questão essencial é semelhante:
As condições acordadas seriam aceitáveis se a operação fosse realizada entre duas empresas independentes?
- Exemplo: duas empresas com os mesmos sócios
Considere-se que os mesmos dois empresários possuem a totalidade do capital das sociedades A e B.
A sociedade A dispõe de uma estrutura administrativa que também executa tarefas de contabilidade interna, gestão documental e apoio administrativo para a sociedade B.
No final do ano, A fatura a B €30.000 por esses serviços.
Não basta existir uma fatura para que a operação esteja automaticamente conforme com as regras fiscais.
A empresa deverá conseguir justificar, nomeadamente:
- quais os serviços efetivamente prestados;
- como foi determinado o valor de €30.000;
- quais os custos associados à prestação;
- qual o critério utilizado para a sua imputação;
- se o valor cobrado é compatível com aquele que seria praticado entre entidades independentes em circunstâncias comparáveis.
A inexistência desta análise pode constituir um risco fiscal.
- Exemplo: empréstimo entre empresas relacionadas
Admita-se agora que uma sociedade disponibiliza €200.000 a outra sociedade pertencente aos mesmos sócios.
O financiamento é efetuado sem juros e sem condições formais de reembolso.
Também aqui devem ser analisadas as regras dos preços de transferência.
Se uma empresa independente apenas concedesse aquele financiamento mediante determinada remuneração e determinadas condições, será necessário avaliar se a ausência de juros ou as restantes condições acordadas entre as entidades relacionadas respeitam o princípio de plena concorrência.
As operações financeiras entre entidades relacionadas são, por isso, uma área que merece especial atenção.
- Exemplo: utilização de instalações
Uma empresa possui um armazém que é parcialmente utilizado por outra sociedade relacionada.
Não existe contrato, não é cobrada qualquer renda e os encargos com o imóvel são integralmente suportados pela primeira sociedade.
Embora esta situação possa parecer natural aos empresários — sobretudo quando ambas as empresas pertencem às mesmas pessoas —, do ponto de vista fiscal as sociedades são entidades distintas.
Importa, portanto, analisar quais seriam as condições normalmente estabelecidas entre entidades independentes numa situação comparável e documentar adequadamente a solução adotada.
- O princípio fundamental: condições de mercado
As regras dos preços de transferência não significam necessariamente que todas as operações tenham de utilizar exatamente o mesmo preço encontrado numa operação aparentemente semelhante.
As circunstâncias podem ser diferentes.
Devem ser considerados fatores como:
- características dos bens ou serviços;
- funções desempenhadas por cada entidade;
- ativos utilizados;
- riscos assumidos;
- condições contratuais;
- circunstâncias económicas;
- mercado em que as entidades operam;
- volume e características das operações.
A análise deve procurar determinar quais seriam os termos e condições razoavelmente acordados entre entidades independentes em circunstâncias comparáveis.
- Como podem ser determinados os preços de transferência?
O Código do IRC prevê diversos métodos para determinar as condições que seriam praticadas entre entidades independentes.
Entre os principais encontram-se:
- método do preço comparável de mercado;
- método do preço de revenda minorado;
- método do custo majorado;
- método do fracionamento do lucro;
- método da margem líquida da operação.
Em determinadas circunstâncias podem ainda ser utilizados outros métodos, técnicas ou modelos de avaliação económica quando os métodos anteriores não permitam obter uma avaliação suficientemente fiável.
A escolha do método deve atender à natureza da operação, à informação disponível e ao grau de comparabilidade existente.
Para muitas PME, determinadas operações relativamente simples podem permitir formas igualmente simples e razoáveis de demonstrar as condições de mercado.
Noutras situações, nomeadamente em operações de maior dimensão ou complexidade, poderá ser necessária uma análise económica mais aprofundada.
- Todas as empresas são obrigadas a elaborar um dossier de preços de transferência?
Não.
E esta é uma das distinções mais importantes deste regime.
Nos termos da Portaria n.º 268/2021, estão, em regra, dispensados da obrigação de constituir o processo de documentação relativa aos preços de transferência os sujeitos passivos que, no período em causa, tenham atingido um montante total anual de rendimentos inferior a €10.000.000.
Mesmo quando aquele limite seja atingido ou ultrapassado, existe ainda dispensa relativamente às operações vinculadas cujo valor no período não exceda:
- €100.000 por contraparte; e
- €500.000 na globalidade,
considerando o respetivo valor de mercado.
Estas dispensas não abrangem, porém, determinadas operações realizadas com entidades sujeitas a um regime fiscal claramente mais favorável.
- Cumprir as regras e elaborar o dossier não são a mesma obrigação
Esta distinção merece ser sintetizada:
| Situação | Cumprir o princípio de plena concorrência | Elaborar o processo de documentação |
| Empresa com operações entre entidades relacionadas | Sim | Depende da aplicação das regras de dispensa |
| Rendimentos anuais inferiores a €10 milhões | Sim | Em regra, dispensada |
| Rendimentos anuais de €10 milhões ou superiores | Sim | Em regra, obrigatória, sem prejuízo das dispensas aplicáveis |
| Operações até €100.000 por contraparte e €500.000 no total | Sim | Pode beneficiar de dispensa, verificadas as condições legais |
| Empresa dispensada do dossier e posteriormente questionada pela AT | Tem de justificar as condições praticadas | A dispensa do dossier mantém-se, mas não elimina o dever de comprovar o cumprimento do princípio de plena concorrência |
A ideia essencial é simples: a dispensa da documentação formal não equivale a uma dispensa das regras dos preços de transferência.
- Estar dispensado do dossier não significa estar dispensado das regras
Uma empresa com rendimentos anuais de €2 milhões, por exemplo, poderá estar dispensada da elaboração formal do processo de documentação dos preços de transferência.
Mas isso não significa que possa estabelecer livremente qualquer preço nas operações com entidades relacionadas.
A Portaria n.º 268/2021 estabelece que as dispensas relativas ao processo de documentação não impedem que o sujeito passivo tenha de comprovar, quando notificado para o efeito, que os termos e condições praticados nas operações vinculadas respeitam o princípio de plena concorrência.
Por outras palavras:
Dispensa de dossier não é dispensa do cumprimento do princípio de plena concorrência.
É precisamente aqui que muitas PME podem estar expostas sem terem consciência disso.
- Então, o que deve fazer uma PME que está dispensada do dossier?
A inexistência da obrigação de elaborar o dossier formal não significa que a empresa deva ignorar a matéria.
Pelo contrário, é aconselhável manter documentação proporcional à dimensão, natureza e risco das operações realizadas.
Dependendo do caso, poderão ser úteis:
- contratos ou acordos escritos;
- identificação dos serviços efetivamente prestados;
- mapas de custos;
- critérios utilizados na repartição de despesas;
- tabelas de preços;
- propostas obtidas junto de entidades independentes;
- contratos semelhantes celebrados com terceiros;
- taxas de juro utilizadas como referência;
- avaliações;
- estudos ou informações de mercado;
- memória justificativa do método utilizado na determinação do preço.
O objetivo não deve ser criar burocracia desnecessária.
Deve ser permitir que a empresa consiga explicar e demonstrar por que razão determinado preço ou determinada condição foi adotado.
- A importância da IES
Existe ainda uma obrigação que não deve ser esquecida.
O artigo 63.º do Código do IRC determina que os sujeitos passivos indiquem, na declaração anual de informação contabilística e fiscal, a existência ou inexistência de operações com entidades com as quais mantenham relações especiais.
Quando existam essas operações, deverão ser fornecidas diversas informações, nomeadamente a identificação das entidades, os montantes e a tipologia das operações realizadas e as metodologias utilizadas na determinação dos preços de transferência.
Isto significa que a matéria dos preços de transferência não deve ser analisada apenas quando existe uma inspeção tributária.
A identificação das operações com entidades relacionadas deve fazer parte dos procedimentos de encerramento anual das contas e preparação da IES.
- O que pode acontecer se os preços não respeitarem as condições de mercado?
Quando as regras dos preços de transferência não sejam observadas, a Autoridade Tributária e Aduaneira pode proceder a correções na determinação do lucro tributável.
Na prática, a AT poderá determinar qual seria o resultado fiscal caso a operação tivesse sido realizada em condições normais de mercado e proceder ao correspondente ajustamento.
Dependendo da situação, poderão ainda existir consequências ao nível do imposto adicional, juros e eventual responsabilidade contraordenacional.
Por isso, o risco não deve ser avaliado apenas em função da existência ou inexistência do dossier formal.
O ponto fundamental é saber se as operações realizadas entre entidades relacionadas podem ser justificadas económica e fiscalmente.
- Um pequeno teste para a sua empresa
Se a sua empresa realiza operações com entidades relacionadas, poderá começar por responder às seguintes perguntas:
Existem sócios, gerentes ou participações comuns entre as empresas?
Existem vendas, prestações de serviços, empréstimos, rendas ou outros movimentos entre essas entidades?
Existem contratos ou documentos que expliquem essas operações?
É possível explicar objetivamente como foram determinados os respetivos preços?
Existem referências de mercado ou outros elementos que permitam justificar os valores praticados?
As operações foram devidamente identificadas para efeitos da IES?
Se a resposta a alguma destas questões for negativa, poderá justificar-se uma revisão dos procedimentos adotados.
- Erros frequentes nas PME
Entre os erros que podem ocorrer nesta matéria destacam-se:
- considerar que os preços de transferência apenas se aplicam às multinacionais;
- considerar que apenas estão abrangidas operações internacionais;
- não identificar corretamente a existência de relações especiais;
- efetuar operações entre empresas relacionadas sem contratos ou documentação adequada;
- prestar serviços entre empresas sem demonstrar a sua efetiva realização;
- utilizar critérios arbitrários para repartir despesas;
- conceder empréstimos entre empresas sem analisar as respetivas condições;
- confundir a dispensa do dossier com uma dispensa das próprias regras;
- apenas analisar os preços de transferência no momento de preencher a IES;
- não conservar elementos que permitam justificar posteriormente os valores praticados.
- Prevenção é mais simples do que justificação posterior
Nas PME, a aplicação das regras dos preços de transferência não deve necessariamente significar a criação de procedimentos complexos.
Em muitas situações, uma análise prévia das operações, acompanhada de contratos adequados, critérios consistentes e documentação razoável, pode reduzir significativamente o risco fiscal.
É muito mais simples definir e documentar corretamente uma operação quando esta é realizada do que tentar reconstruir, vários anos depois, as razões que estiveram na origem de determinado preço.
Por isso, sempre que existam operações relevantes entre empresas relacionadas, é aconselhável que os respetivos termos sejam analisados antecipadamente.
Conclusão
Os preços de transferência não são uma matéria exclusiva das grandes multinacionais.
As regras também podem abranger PME portuguesas e operações realizadas exclusivamente entre empresas nacionais.
Sempre que existam relações especiais, os preços e restantes condições das operações devem respeitar o princípio de plena concorrência.
E importa reter uma ideia essencial:
Uma empresa pode estar dispensada de elaborar o dossier de preços de transferência e, simultaneamente, continuar obrigada a demonstrar que as operações realizadas com entidades relacionadas respeitam condições de mercado.
Identificar as relações especiais, analisar as operações existentes, definir critérios adequados e conservar documentação justificativa são, por isso, procedimentos importantes para reduzir riscos e evitar futuras correções fiscais.
Nota final
O enquadramento dos preços de transferência depende das características concretas das entidades e das operações realizadas, pelo que cada situação deverá ser analisada individualmente.
A nossa equipa está disponível para prestar os esclarecimentos necessários e analisar situações concretas relacionadas com operações entre entidades com relações especiais.
|
Nota Audico A Audico acompanha regularmente empresas e empresários nas matérias fiscais, contabilísticas e de gestão, assegurando análise contínua e enquadramento adequado a cada situação concreta. Se este tema é relevante para a sua empresa, a Audico está disponível para analisar a sua situação e esclarecer qualquer questão. - Equipa Audico Este artigo tem caráter informativo e não dispensa a análise específica de cada situação. |