
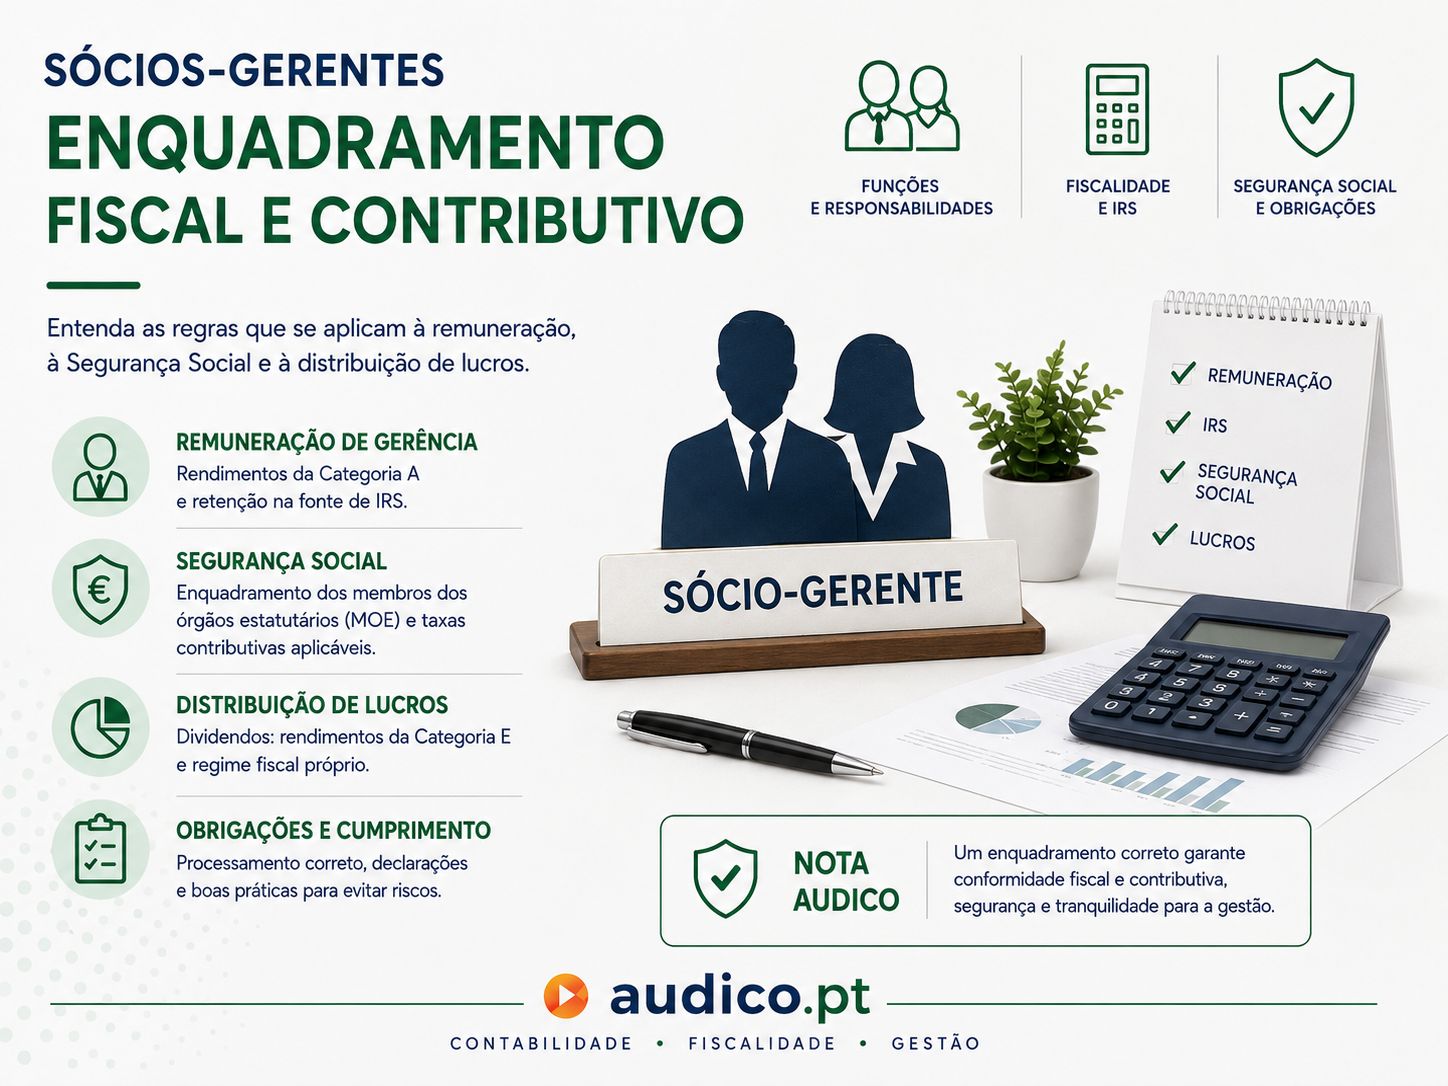
A figura do sócio-gerente é extremamente comum nas sociedades por quotas portuguesas, sobretudo nas pequenas e médias empresas. Apesar disso, continuam a surgir muitas dúvidas sobre o respetivo enquadramento fiscal e contributivo.
Ser sócio de uma sociedade e exercer funções de gerente são realidades juridicamente distintas. Uma pessoa pode ser apenas sócia, pode ser gerente sem ser sócia ou pode acumular as duas qualidades, tornando-se sócio-gerente.
Esta distinção é particularmente importante quando se analisam questões como a remuneração da gerência, o IRS, a retenção na fonte, as contribuições para a Segurança Social, a distribuição de lucros ou a possibilidade de exercer a gerência sem remuneração.
Neste artigo explicamos os principais aspetos que empresas e sócios-gerentes devem conhecer.
- SÓCIO E GERENTE: DUAS QUALIDADES DIFERENTES
O sócio é titular de uma participação no capital da sociedade. A sua posição resulta, portanto, da propriedade de uma quota.
O gerente, por sua vez, é membro do órgão de administração da sociedade e tem a responsabilidade de praticar os atos necessários à gestão e representação da empresa.
- um sócio pode não ser gerente;
- um gerente pode não ser sócio;
- uma mesma pessoa pode ser simultaneamente sócio e gerente.
É esta última situação que habitualmente designamos por sócio-gerente.
A distinção é importante porque os rendimentos obtidos enquanto sócio não têm necessariamente o mesmo enquadramento dos rendimentos obtidos enquanto gerente.
- O SÓCIO-GERENTE TEM OBRIGATORIAMENTE DE RECEBER UMA REMUNERAÇÃO?
Não necessariamente.
A gerência pode ser remunerada ou não remunerada, dependendo designadamente do contrato de sociedade e das deliberações adotadas pelos sócios.
Assim, não deve partir-se do princípio de que o simples facto de uma pessoa constar como gerente obriga automaticamente a sociedade a pagar-lhe determinada remuneração mensal.
Todavia, a inexistência de remuneração deve corresponder à realidade da relação existente entre o gerente e a sociedade e estar adequadamente suportada pelas decisões societárias aplicáveis.
Além disso, a ausência de remuneração não significa, por si só, que deixe de existir qualquer questão em matéria de Segurança Social. O enquadramento contributivo dos membros dos órgãos estatutários obedece a regras próprias.
- COMO É TRIBUTADA EM IRS A REMUNERAÇÃO DO SÓCIO-GERENTE?
As remunerações atribuídas pelo exercício das funções de gerente são, para efeitos de IRS, consideradas rendimentos do trabalho dependente — Categoria A.
Isto significa que, apesar de o gerente ser simultaneamente proprietário de uma parte ou mesmo da totalidade do capital da empresa, a remuneração que recebe pelo exercício da gerência não constitui um rendimento empresarial ou profissional da Categoria B.
A sociedade deverá, portanto, tratar fiscalmente essa remuneração de acordo com as regras aplicáveis aos rendimentos da Categoria A:
- processamento da remuneração;
- aplicação das regras de retenção na fonte de IRS;
- consideração das contribuições para a Segurança Social;
- cumprimento das correspondentes obrigações declarativas.
- RETENÇÃO NA FONTE DE IRS
A remuneração paga ao sócio-gerente fica sujeita às regras de retenção na fonte aplicáveis aos rendimentos da Categoria A.
A retenção é determinada em função das tabelas em vigor e das circunstâncias pessoais relevantes do titular do rendimento.
A sociedade deve, por isso, dispor dos elementos necessários à correta aplicação da tabela de retenção correspondente.
Importa recordar que a retenção na fonte não corresponde necessariamente ao imposto definitivo.
Trata-se, em regra, de um pagamento por conta do IRS que será posteriormente apurado através da declaração anual de rendimentos do sócio-gerente.
- ENQUADRAMENTO NA SEGURANÇA SOCIAL
Em matéria contributiva, os gerentes das sociedades encontram-se abrangidos pelo regime dos membros dos órgãos estatutários das pessoas coletivas e entidades equiparadas, habitualmente identificados pela sigla MOE.
Os membros dos órgãos estatutários que exerçam funções de gerência ou administração dispõem de proteção social nas eventualidades legalmente previstas, incluindo, nas condições estabelecidas na legislação aplicável, a proteção no desemprego.
O enquadramento contributivo do gerente deve, portanto, ser analisado autonomamente e não apenas por referência à sua qualidade de sócio.
- QUAL É A TAXA CONTRIBUTIVA APLICÁVEL AO SÓCIO-GERENTE?
Para os membros dos órgãos estatutários que exerçam funções de gerência ou administração, a taxa contributiva global é, em regra, de 34,75%, repartida da seguinte forma:
- 23,75% — a cargo da sociedade;
- 11% — a cargo do gerente.
A parcela correspondente ao gerente é descontada na respetiva remuneração, enquanto a sociedade suporta a contribuição que lhe compete.
Exemplo
Admita-se que um sócio-gerente aufere uma remuneração mensal ilíquida de 2.000 euros.
- contribuição da sociedade: 2.000 € × 23,75% = 475 €;
- quotização do gerente: 2.000 € × 11% = 220 €.
O custo da sociedade associado à remuneração será, antes de outros eventuais encargos: 2.000 € + 475 € = 2.475 €
Ao valor ilíquido do gerente serão deduzidos os 220 € de Segurança Social, bem como a eventual retenção na fonte de IRS.
- QUAL É A BASE DE INCIDÊNCIA CONTRIBUTIVA?
Em regra, a base de incidência contributiva dos membros dos órgãos estatutários corresponde ao valor das remunerações efetivamente auferidas em cada uma das pessoas coletivas onde exerçam atividade.
Existe, contudo, um limite mínimo correspondente ao valor do Indexante dos Apoios Sociais — IAS, sem prejuízo das exceções legalmente previstas.
Esta regra é particularmente relevante quando a remuneração atribuída ao gerente é inferior ao IAS.
Por outro lado, o limite mínimo não se aplica em determinadas situações de acumulação com outra atividade profissional abrangida por regime obrigatório de proteção social ou com uma situação de pensionista, desde que se encontrem preenchidas as condições legalmente previstas.
É, portanto, importante analisar individualmente situações em que o gerente acumule várias atividades.
- E SE O SÓCIO-GERENTE EXERCER OUTRA ATIVIDADE PROFISSIONAL?
É frequente um gerente exercer simultaneamente uma atividade profissional noutra entidade:
- trabalhar por conta de outrem numa empresa;
- ser simultaneamente sócio-gerente de outra sociedade.
Nestes casos, a acumulação de atividades pode ter consequências no apuramento da base mínima de incidência contributiva relativa à atividade de gerente.
Não significa necessariamente que deixe de existir enquadramento enquanto membro de órgão estatutário.
O que pode ocorrer, verificadas as condições legais, é a não aplicação do limite mínimo correspondente ao IAS.
Por essa razão, estas situações devem ser avaliadas caso a caso.
- E SE O GERENTE FOR PENSIONISTA?
Também existem regras específicas para situações em que o gerente seja simultaneamente pensionista.
O Código Contributivo prevê exceções à aplicação da base mínima contributiva quando se verifiquem determinados requisitos relacionados com a pensão e com a respetiva base considerada para efeitos de proteção social.
Além disso, podem existir taxas contributivas específicas em função da natureza da pensão e da situação concreta.
A análise não deve, por isso, limitar-se à aplicação automática da taxa geral dos gerentes.
- REMUNERAÇÃO DE GERENTE E DISTRIBUIÇÃO DE LUCROS NÃO SÃO A MESMA COISA
Uma das distinções mais importantes é a existente entre remuneração de gerência e distribuição de lucros.
A remuneração corresponde à contrapartida pelo exercício das funções de gerente.
Os lucros distribuídos decorrem da qualidade de sócio e da titularidade da participação social.
São, portanto, rendimentos com natureza diferente e sujeitos a enquadramentos fiscais distintos.
A remuneração de gerência constitui: Categoria A — rendimentos do trabalho dependente.
Já os lucros colocados à disposição dos sócios constituem: Categoria E — rendimentos de capitais.
A distribuição de lucros está normalmente sujeita a retenção na fonte à taxa liberatória legalmente aplicável, sem prejuízo das opções de englobamento e demais regras previstas no Código do IRS.
- OS DIVIDENDOS ESTÃO SUJEITOS A SEGURANÇA SOCIAL?
Não.
Os dividendos resultam da qualidade de sócio e da participação nos resultados da sociedade, não constituindo remuneração pelo exercício das funções de gerente.
Por essa razão, a distribuição de lucros aos sócios não integra a base de incidência contributiva do gerente.
Esta diferença explica por que razão a estrutura remuneratória de um sócio-gerente deve ser analisada com cuidado.
Contudo, a existência de dividendos não permite simplesmente transformar remunerações de trabalho ou de gerência em distribuição de lucros.
- A SOCIEDADE PODE PAGAR APENAS DIVIDENDOS E NÃO REMUNERAR O GERENTE?
Esta questão exige alguma prudência.
Do ponto de vista societário, é possível existirem situações de gerência não remunerada, desde que essa seja efetivamente a situação aplicável.
Mas não se deve confundir essa possibilidade com uma opção meramente fiscal destinada a substituir artificialmente uma remuneração pelo exercício da gerência por dividendos:
- existência de resultados distribuíveis;
- aprovação das contas;
- deliberação de aplicação dos resultados;
- cumprimento das regras societárias relativas à distribuição de bens aos sócios.
A remuneração de gerência, pelo contrário, corresponde ao exercício das funções de administração da sociedade.
São realidades diferentes e devem permanecer claramente separadas.
- A REMUNERAÇÃO DO SÓCIO-GERENTE É UM GASTO FISCAL DA SOCIEDADE?
A remuneração atribuída ao gerente pelo exercício efetivo das suas funções constitui um gasto relacionado com a atividade da sociedade, desde que se encontrem cumpridos os requisitos gerais previstos no Código do IRC.
O mesmo sucede com as contribuições para a Segurança Social suportadas pela entidade empregadora:
- adequada documentação;
- correto tratamento contabilístico;
- efetividade da operação;
- conexão com a atividade desenvolvida pela sociedade:
- cumprimento das obrigações fiscais e contributivas aplicáveis.
- REMUNERAÇÕES ACESSÓRIAS E BENEFÍCIOS ATRIBUÍDOS AO GERENTE
A tributação não se limita necessariamente ao valor mensal designado como vencimento.
Determinados benefícios ou remunerações acessórias atribuídos ao gerente podem também constituir rendimentos da Categoria A.
- utilização de viaturas;
- seguros;
- despesas suportadas pela empresa;
- prémios ou gratificações;
- outras vantagens económicas atribuídas em razão das funções exercidas.
A análise deve atender à natureza concreta de cada benefício e às regras específicas previstas no Código do IRS e no regime contributivo.
- GRATIFICAÇÕES ATRIBUÍDAS AO SÓCIO-GERENTE
Também as gratificações atribuídas em função do exercício da gerência merecem atenção.
O Código Contributivo prevê expressamente a inclusão na remuneração dos membros dos órgãos estatutários de determinados montantes pagos a título de gratificação, quando sejam atribuídos em função do exercício da atividade de gerência, sem estarem associados exclusivamente à qualidade de sócio nem serem imputáveis aos lucros.
A correta qualificação do pagamento é, novamente, fundamental.
Uma gratificação pelo desempenho da gerência não deve ser confundida com uma distribuição de lucros decorrente da participação no capital.
- SÓCIO-GERENTE OU TRABALHADOR INDEPENDENTE?
Outra dúvida relativamente frequente consiste em saber se um sócio-gerente deve emitir faturas (recibos verdes) à própria sociedade pelas funções de gerência.
Não é esse o enquadramento das remunerações correspondentes às funções de gerente.
As remunerações recebidas enquanto membro de órgão estatutário são qualificadas fiscalmente como rendimentos da Categoria A, e o respetivo enquadramento contributivo é efetuado enquanto membro de órgão estatutário.
Uma situação diferente poderá existir se a mesma pessoa prestar à sociedade serviços autónomos e efetivamente distintos das funções de gerência.
Nestes casos, é indispensável verificar se existe verdadeira autonomia entre as atividades e se estão preenchidos os requisitos legais e fiscais aplicáveis.
- EXEMPLO PRÁTICO: REMUNERAÇÃO E DIVIDENDOS NO MESMO ANO
Imagine-se uma sociedade por quotas com um único sócio, que exerce igualmente as funções de gerente.
Durante o ano, o gerente recebe uma remuneração mensal pelo exercício da gerência.
Essa remuneração será tratada como: Categoria A de IRS + Segurança Social aplicável aos membros dos órgãos estatutários.
Após o encerramento do exercício, a sociedade apresenta lucros e o sócio delibera a respetiva distribuição, respeitando as regras legais aplicáveis.
O montante distribuído enquanto lucro será tratado como: rendimento de capitais — Categoria E, sujeito ao respetivo regime fiscal.
Temos, portanto, a mesma pessoa a receber rendimentos da mesma sociedade com duas naturezas completamente diferentes:
Gerente → remuneração pelo trabalho de gestão → Categoria A
Sócio → rendimento da participação no capital → Categoria E
Esta distinção é essencial para o correto tratamento contabilístico, fiscal e contributivo.
- QUADRO-RESUMO
| Situação | IRS | Segurança Social |
| Remuneração pelo exercício da gerência | Categoria A | Regime dos membros dos órgãos estatutários |
| Gerente com funções de administração | Categoria A | Em regra, taxa global de 34,75% |
| Sócio sem funções de gerência e sem trabalho na sociedade | Não existe Categoria A apenas por ser sócio | A mera qualidade de sócio não determina o regime dos MOE |
| Dividendos distribuídos ao sócio | Categoria E | Não sujeitos |
| Gratificação associada ao exercício da gerência | Em regra, Categoria A | Integra a base contributiva |
| Gerência não remunerada | Sem rendimento de Categoria A pela gerência | Exige análise do enquadramento contributivo concreto |
| Gerente que acumula outra atividade profissional | Categoria A relativamente à remuneração de gerente | Podem aplicar-se regras específicas quanto à base mínima |
| Gerente pensionista | Categoria A se existir remuneração | Aplicam-se regras contributivas específicas |
- PERGUNTAS FREQUENTES
- UM SÓCIO-GERENTE É CONSIDERADO TRABALHADOR POR CONTA DE OUTREM PARA EFEITOS DE IRS?
As remunerações recebidas pelo exercício das funções de gerente são qualificadas como rendimentos da Categoria A.
- O GERENTE TEM OBRIGATORIAMENTE DE RECEBER SALÁRIO?
Não necessariamente. A gerência pode ser remunerada ou não remunerada, devendo ser respeitadas as regras societárias e contributivas aplicáveis.
- QUAL É A TAXA DE SEGURANÇA SOCIAL DE UM GERENTE REMUNERADO?
Para os membros dos órgãos estatutários que exerçam funções de gerência ou administração, a taxa global é, em regra, de 34,75%: 23,75% para a sociedade e 11% para o gerente.
- EXISTE UMA REMUNERAÇÃO MÍNIMA PARA EFEITOS DE SEGURANÇA SOCIAL?
A base contributiva corresponde, em regra, à remuneração efetivamente auferida, existindo um limite mínimo correspondente ao IAS, salvo as exceções previstas na lei.
- UM GERENTE QUE TRABALHE NOUTRA EMPRESA PAGA SEGURANÇA SOCIAL NAS DUAS ENTIDADES?
Pode existir enquadramento nas duas atividades. Contudo, a acumulação pode determinar a não aplicação da base mínima no regime dos membros dos órgãos estatutários, desde que estejam preenchidos os requisitos legais.
- OS DIVIDENDOS PAGAM SEGURANÇA SOCIAL?
Não, porque decorrem da participação no capital e não constituem remuneração pelo exercício da gerência.
- OS DIVIDENDOS PAGAM IRS?
Sim. Para uma pessoa singular residente, constituem, em regra, rendimentos de capitais — Categoria E, ficando sujeitos ao regime fiscal aplicável.
- POSSO SUBSTITUIR O SALÁRIO DO GERENTE POR DIVIDENDOS?
Não deve ser feita uma substituição artificial entre realidades distintas. A remuneração da gerência e os dividendos têm fundamentos jurídicos e fiscais diferentes.
- UM SÓCIO QUE NÃO É GERENTE ESTÁ SUJEITO AO REGIME CONTRIBUTIVO DOS GERENTES?
Não apenas pelo facto de ser sócio. É necessário distinguir a mera titularidade da participação social do exercício de funções num órgão estatutário.
- UM GERENTE PODE EMITIR RECIBOS VERDES À PRÓPRIA SOCIEDADE?
Não pelas próprias funções de gerente. Uma eventual prestação autónoma de outros serviços terá de ser analisada separadamente.
- UMA GRATIFICAÇÃO PAGA AO GERENTE ESTÁ SUJEITA A SEGURANÇA SOCIAL?
Sim, designadamente quando seja atribuída em função do exercício da atividade de gerência e se enquadre nas situações previstas no Código Contributivo.
- A REMUNERAÇÃO DO GERENTE É FISCALMENTE DEDUTÍVEL PARA A SOCIEDADE?
Em princípio, sim, quando corresponda ao exercício efetivo das funções e estejam cumpridos os requisitos fiscais gerais de dedutibilidade.
- AS CONTRIBUIÇÕES PATRONAIS PARA A SEGURANÇA SOCIAL SÃO GASTO DA SOCIEDADE?
Em princípio, sim, nos termos gerais aplicáveis aos encargos relacionados com remunerações.
- UM GERENTE PENSIONISTA FICA DISPENSADO DE CONTRIBUIÇÕES?
Não se deve assumir uma dispensa automática. Existem regras próprias e taxas específicas que dependem da situação concreta do pensionista.
- O SÓCIO ÚNICO DE UMA SOCIEDADE UNIPESSOAL PODE SER GERENTE?
Sim. É uma situação extremamente comum: o sócio único pode exercer simultaneamente as funções de gerente.
- O GERENTE PODE RECEBER SIMULTANEAMENTE REMUNERAÇÃO E DIVIDENDOS?
Sim. Nesse caso, cada rendimento conserva a sua natureza: Categoria A quanto à remuneração de gerência e Categoria E quanto aos lucros distribuídos.
- OS BENEFÍCIOS ATRIBUÍDOS PELA EMPRESA AO GERENTE PODEM PAGAR IRS?
Sim. Determinados benefícios ou vantagens económicas podem ser considerados remunerações acessórias e integrar a Categoria A.
- O ENQUADRAMENTO É IGUAL EM TODAS AS SITUAÇÕES?
Não. Situações de acumulação de atividades, pensionistas, gerência não remunerada, vários cargos societários ou atribuição de benefícios específicos podem exigir uma análise individual.
CONCLUSÃO
O enquadramento dos sócios-gerentes exige que se distingam claramente três realidades diferentes: a participação no capital, o exercício das funções de gerência e a remuneração atribuída por essas funções.
A qualidade de sócio, por si só, não transforma os rendimentos recebidos da sociedade em remunerações de trabalho.
Por outro lado, quando existe remuneração pelo exercício da gerência, esta é tratada como rendimento da Categoria A de IRS e fica sujeita ao regime contributivo aplicável aos membros dos órgãos estatutários.
Já os dividendos resultam da qualidade de sócio e são tratados fiscalmente como rendimentos de capitais, não estando sujeitos a contribuições para a Segurança Social.
A correta separação destas diferentes realidades permite evitar erros no processamento das remunerações, no IRS, na Segurança Social e na distribuição de resultados.
Nota final
O enquadramento fiscal e contributivo dos sócios-gerentes pode variar em função da situação concreta, designadamente nos casos de gerência não remunerada, acumulação com outra atividade profissional, pensionistas, exercício de funções em várias sociedades ou atribuição de remunerações e benefícios específicos.
A informação apresentada neste artigo tem natureza geral e informativa e não dispensa a análise das circunstâncias particulares de cada sociedade e de cada gerente.
A Audico acompanha empresas e empresários no correto enquadramento contabilístico, fiscal e contributivo das remunerações dos seus órgãos sociais, contribuindo para uma gestão mais segura e para o adequado cumprimento das obrigações legais.
|
Nota Audico A Audico acompanha regularmente empresas e empresários nas matérias fiscais, contabilísticas e de gestão, assegurando análise contínua e enquadramento adequado a cada situação concreta. Se este tema é relevante para a sua empresa, a Audico está disponível para analisar a sua situação e esclarecer qualquer questão. - Equipa Audico Este artigo tem caráter informativo e não dispensa a análise específica de cada situação. |